多晶硅
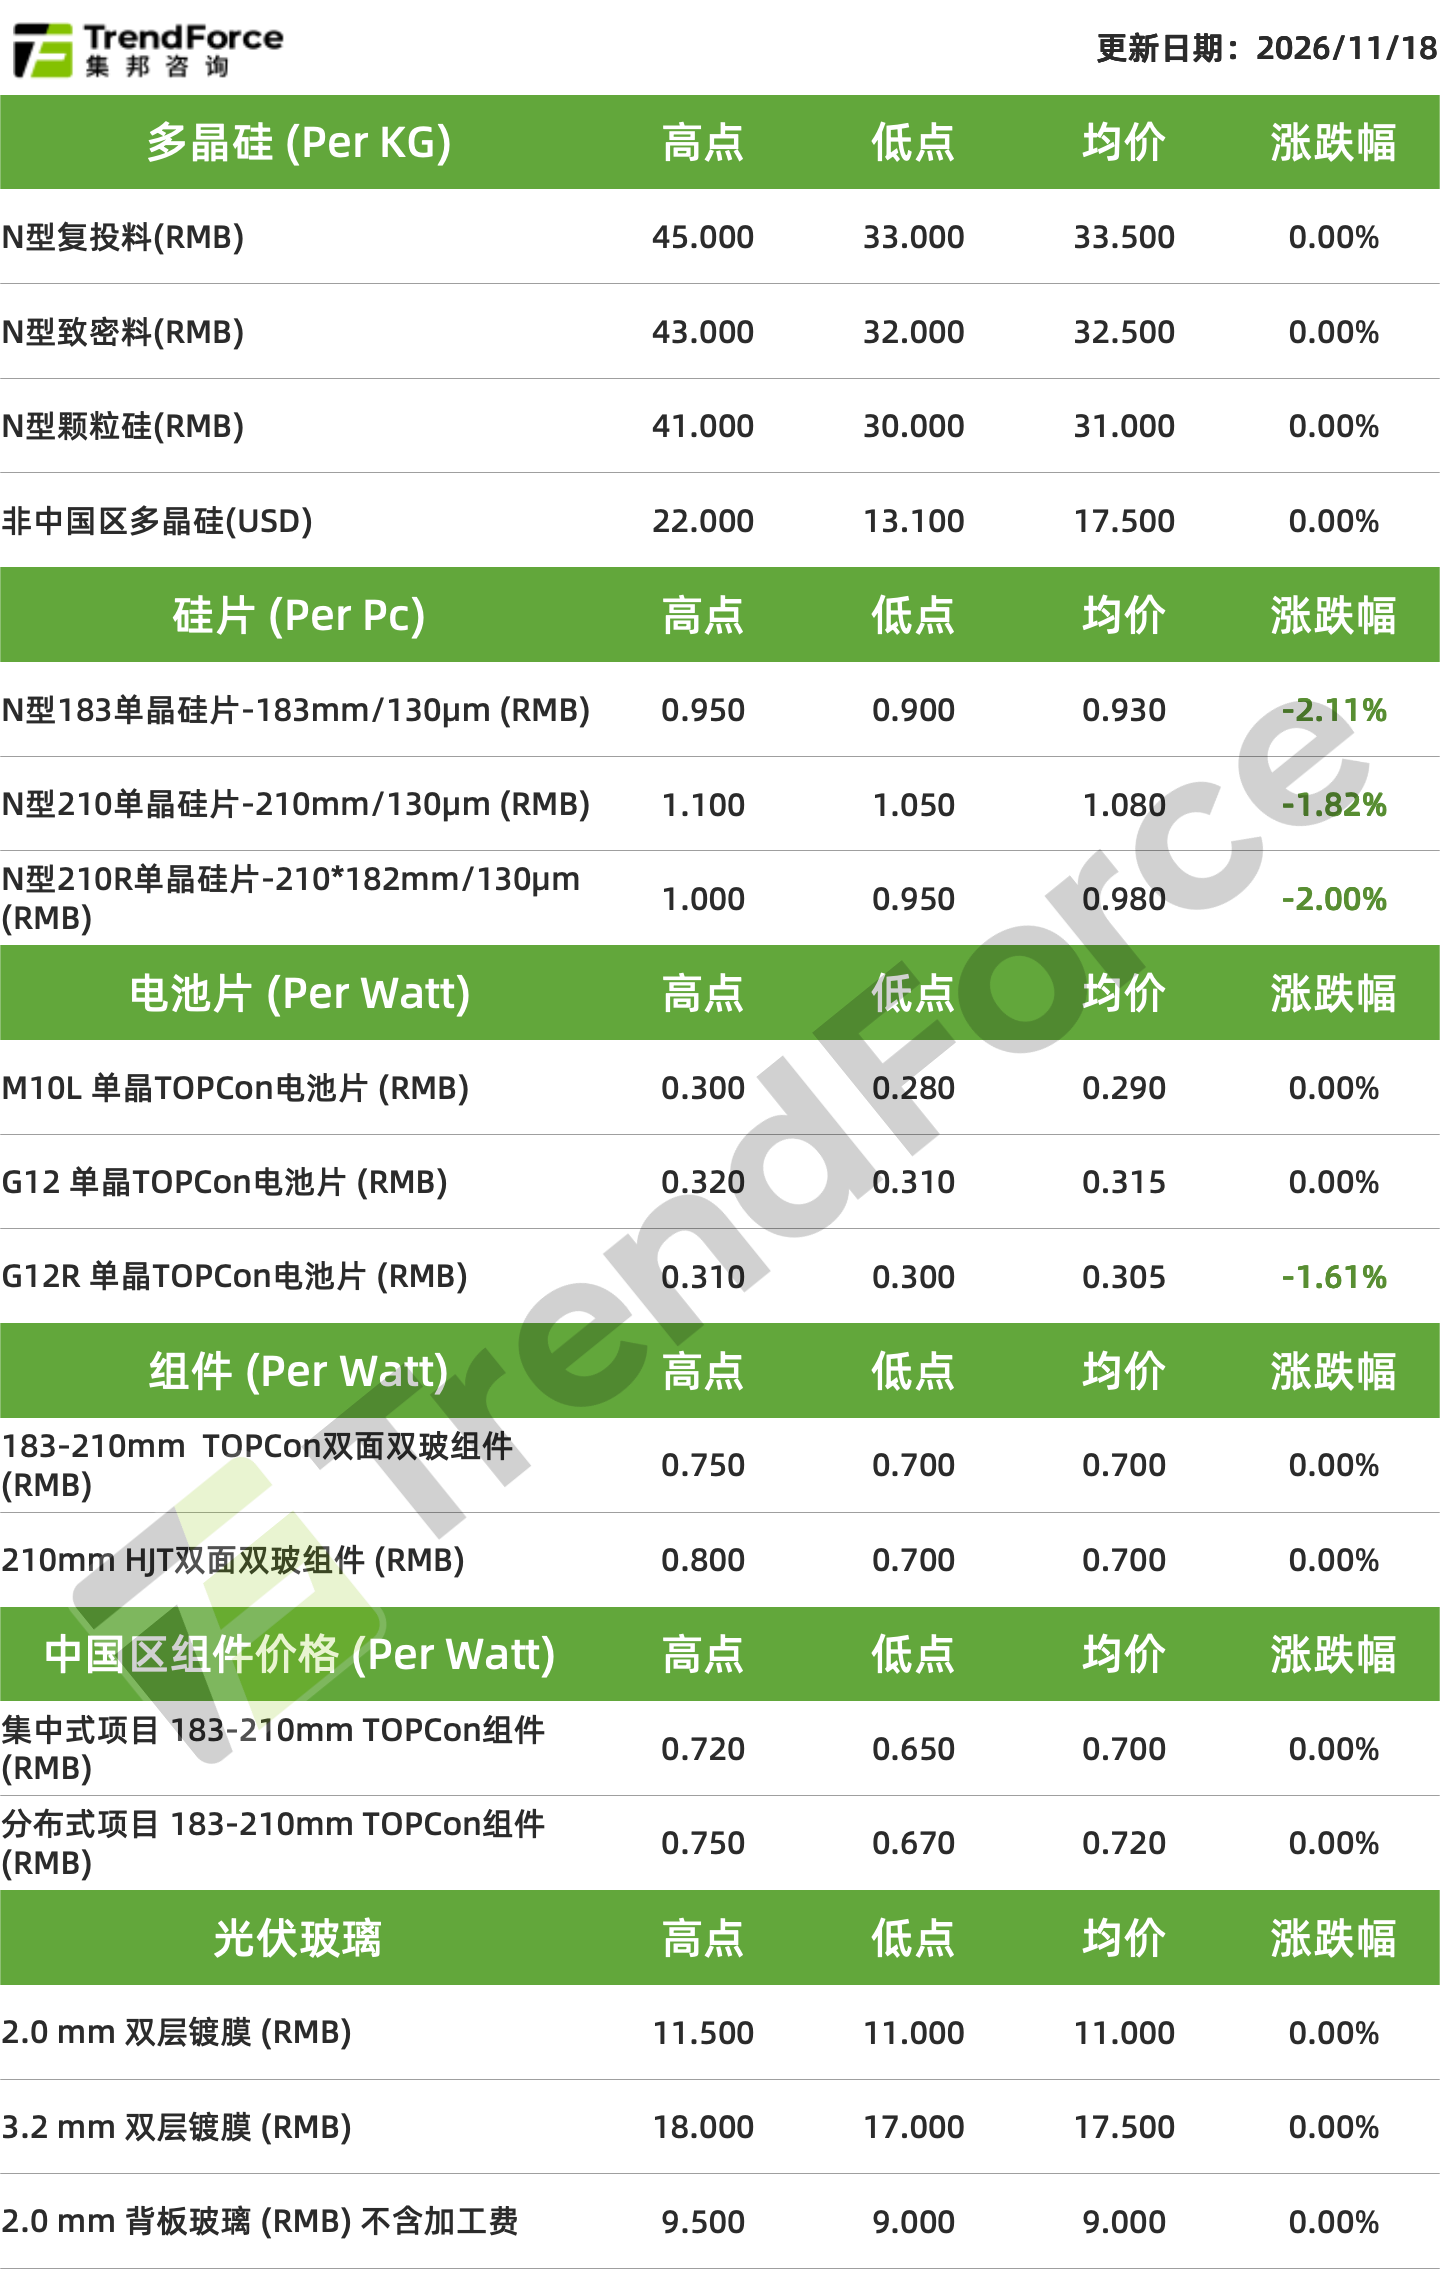
当前多晶硅库存维持在57万吨以上,供需过剩压力依然较大。本月国内多晶硅企业继续减产,预计全月国内硅料产量降至9.5万吨左右,但对比下游拉晶需求略微过剩,累库趋势放缓。
需求端,下游企业采购仍以刚需补库为主,现货市场交投活跃度偏低,新签订单数量有限。受库存及出货压力影响,部分企业开始降价促销,报价已降至40元/kg以下;但期货市场价格明显低于现货报价,部分下游企业转而参考期货商价格进行补库,进一步加剧现货市场价格博弈。
随着年底临近,部分企业资金及库存压力逐步增加,叠加下游需求即将进入季节性淡季,多晶硅企业降价出货可能性增加,整体多晶硅价格有明稳暗降的风险。
硅片
当前硅片库存维持在27GW左右,整体供给仍较为充裕,而下游电池片需求支撑不足,库存压力尚未缓解,部分企业低价出货,带动本周价格中枢继续小幅下移。
分尺寸来看,183尺寸硅片受供需双弱影响,主流价格降至0.93元/片左右;210R尺寸硅片主流价格降至0.98元/片左右;210N尺寸则主要受国内集中式项目需求拉动,价格微降至1.08元/片左右。
整体来看,当前硅片供需过剩格局依旧,叠加上游硅料价格下行风险,市场看跌声音较多,后续走势需密切关注硅料价格以及下游需求。
光伏电池
当前光伏电池库存维持在7天左右,近期变化不大,整体出货压力尚可。但不同尺寸产品表现分化。
其中,183尺寸产品受供需双弱影响,价格维持在0.29元/W左右;海外市场方面,印度转口对210R高效电池片需求有所回落,价格出现松动,贸易商低价甩货,主流成交价格继续下行至0.305元/W左右;相比之下,210尺寸电池片受益于四季度国内集中式项目需求支撑,价格维持在0.315元/W左右。后续在硅片价格走弱与终端淡季的双重压力下,光伏电池价格整体仍将承压。
光伏组件
当前国内集中式光伏项目处于年底安装收尾阶段,210尺寸组件订单交付有所增加,但其他尺寸产品需求仍相对疲弱。终端多以刚需及前期中标订单交付为主,整体交投情绪平淡。
当前头部企业TOPCon组件报价0.70-0.72元/W,二线企业报价维持0.68元/W左右,继续维持弱稳格局,但高效与中低效组件差距分化。
短期来看,随着11月海外政策窗口期逐步收尾,以及国内年末项目陆续进入收尾阶段,内外市场需求均呈现收缩态势,市场需求以存量订单为主,新订单跟进不足,供需承压下,价格存在小幅下行风险。不过,在政策层面反内卷预期增强、企业成本管控意识提升的背景下,行业稳价意愿有所增强,后续重点关注相关政策落地及多晶硅价格情况。