2027年数据中心建置多已定案,AI Server出货仍可稳健成长;2028年受监管、NVIDIA高层异动与高基期影响而收敛,ASIC出货将超越GPU,存储器走势分歧。
TrendForce为您提供一个完整的DRAM产业分析,成本分析和价格预测。
TrendForce为您提供一个完整的DRAM产业分析,成本分析和价格预测。
英伟达高层异动短期未冲击AI服务器订单,Rubin平台将逐步成为主流,但ASIC与超威加速侵蚀市占,地缘政治与数据中心建置进程成后续观察重点。
2027年AI芯片量续强成长,带动算力供给逾翻倍;低精度运算与MoE架构降低推论成本,企业任务分级成关键,2028年后须留意供需失衡风险。
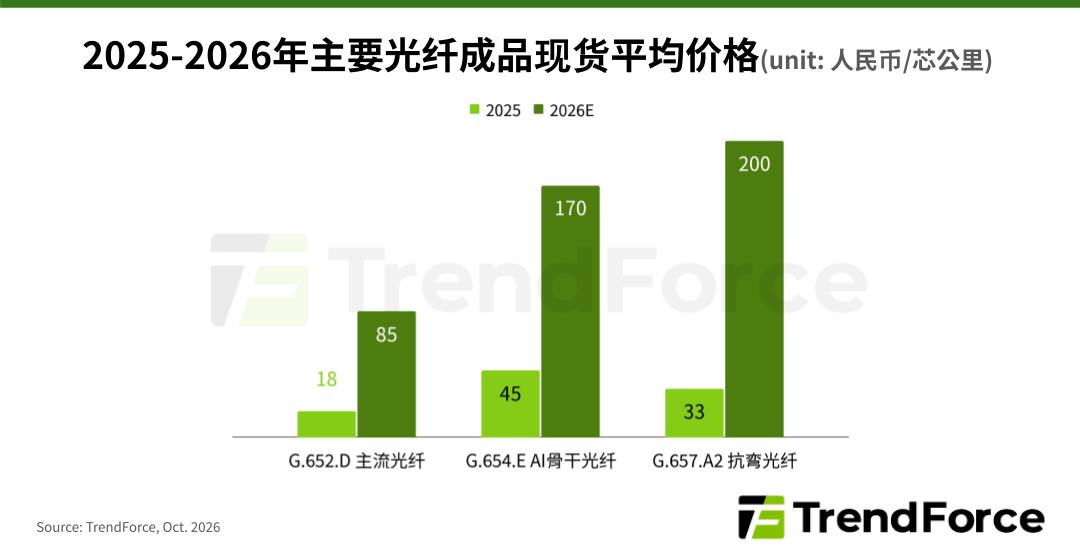
随着AI算力扩展,传统铜线因物理距离受限,促使机柜内铜缆结合跨柜光学的混合架构率先普及。推理需求进一步推升互连网络发展。尽管面临布建挑战,先进光学技术将逐步放量,成为突破传输瓶颈的关键。
美国中期选举后,多个数据中心重点州将推动暂停或更严格监管,2028年后建设规划递延风险升高;大型云端业者因布局分散、资本充足,应对能力较强。
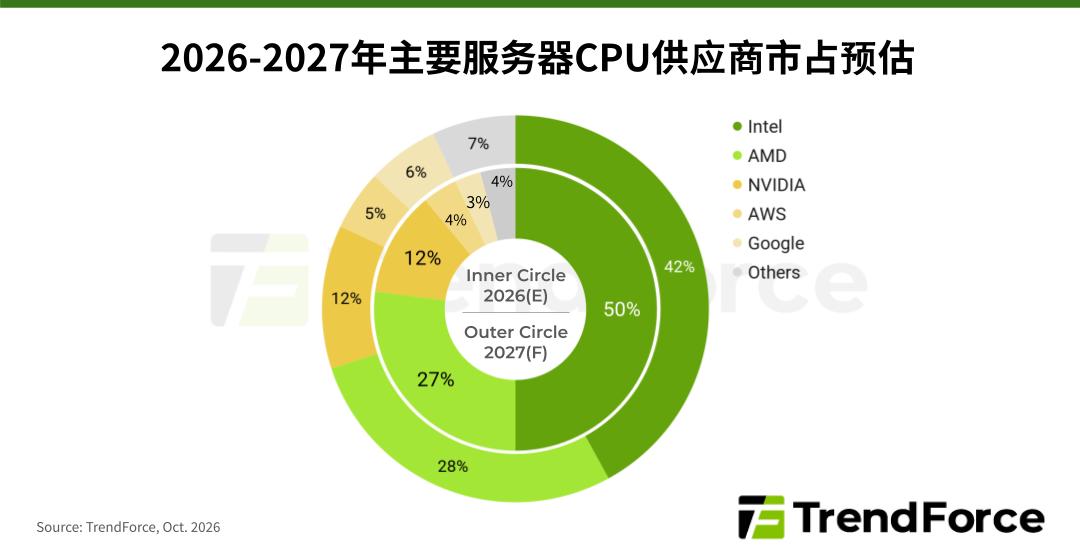
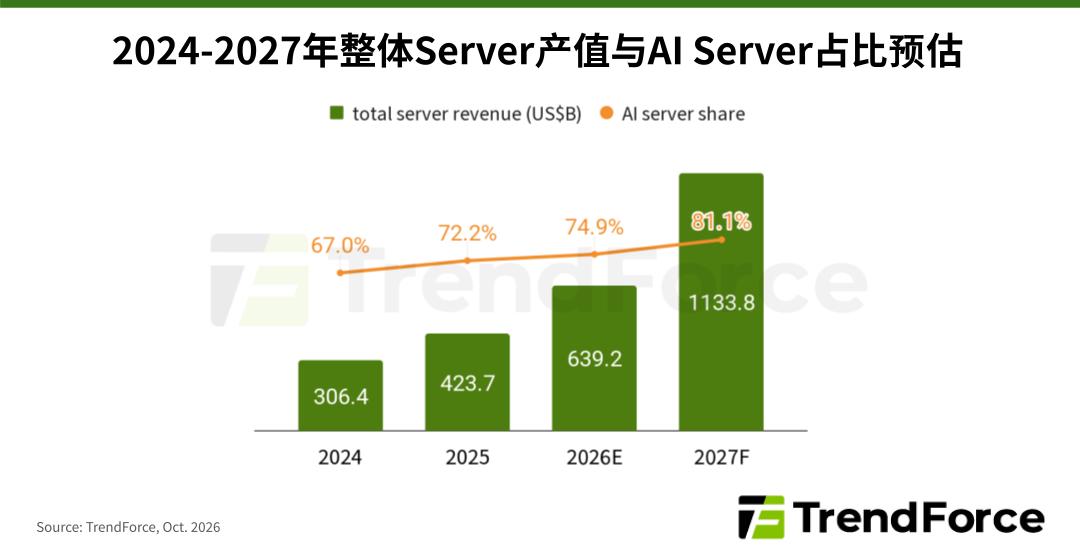
大型CSP持续扩大资本支出,加上AI推论、Agentic AI与自研ASIC需求,推升AI服务器出货续创高;CPU供不应求,液冷渗透率同步提升。
大型CSP持续扩大资本支出,加上AI推论、Agentic AI与自研ASIC需求,推升AI服务器出货续创高;CPU供不应求,液冷渗透率同步提升。
产业资讯