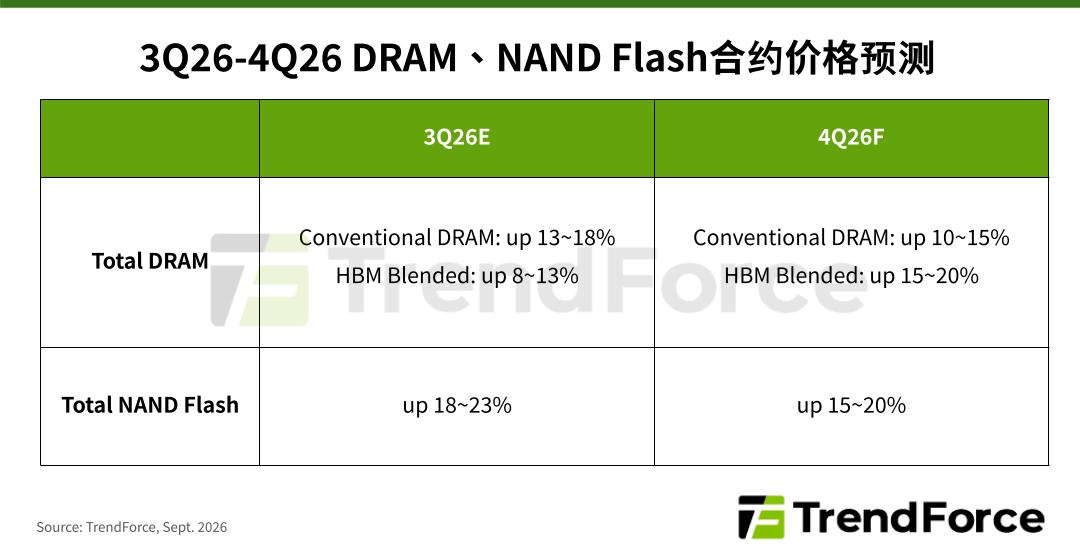
大型CSP持续扩大资本支出,加上AI推论、Agentic AI与自研ASIC需求,推升AI服务器出货续创高;CPU供不应求,液冷渗透率同步提升。
服务器DRAM合约价上扬,各容量RDIMM涨幅不一;现货市场整体动能受限。SK hynix与Samsung财报显示DRAM量价齐升、获利扩大,HBM4放量且明年供给售罄,长约比重提高,DRAM订价与供货转向长约导向。
TrendForce除针对主流DRAM市场提供产业分析以外,亦针对较利基的Consumer DRAM市场(主要为x16颗粒)提供各家供货商完整的产品规划、产出数量、以及价格走势分析。
季度服务器DRAM供应商预测
季度需求预测
中国大陆季度服务器DRAM价格
中国大陆服务器DRAM渠道价格
季度企业级SSD供应商出货量
季度企业级SSD供应商出货形态
中国大陆季度企业级SSD(U.2)价格
中国大陆季度企业级SSD(M.2/EDSFF)价格
中国大陆季度HDD(U.2)价格
季度内存/闪存库存水平
第四季Smartphone用Mobile DRAM合约价估持平至小涨、高档盘整。品牌库存达标、年底金流承压,拉货转保守;SK hynix与CXMT补涨有望收敛与Samsung价差。消费需求转弱致现货松动,惟AI排挤产能,合约价仍高档筑底。
本月服务器DRAM合约价商谈持续上涨,原厂藉产品与客户组合调整维持强势议价。惟买方需求加速转向中低容量模组,大容量模组溢价收敛,中国与北美市场冷热分歧延续。消费性品牌下修采购,原厂转产服务器DRAM;新兴CSPs整机需求亦扩大原厂客群。
TrendForce Graphic DRAM (GDDR) 市场数据,追踪GDDR6和GDDR7 世代交替趋势,容量规格分析,主要供应商的分析含Samsung/SK hynix/Micron 产出份额及合约价格预测。
PC DRAM第四季合约价持续上涨但涨幅收敛,商谈气氛僵持。需求端笔电出货下滑、库存垫高,二线OEM扩大贴牌机种并转用降规颗粒,下修明年提货;供给端原厂缩减PC DRAM并转向服务器,供不应求格局延续,后续报价仍具上行空间。
本月消费型DRAM供给仍偏紧,但年底将近、存储器成本高涨,买方观望致需求放缓,合约价涨幅收敛至持平小涨。现货价自高点明显回落,与合约价走势脱钩,市场氛围转趋悲观;惟原厂退出消费型供应计划不变,合约市场缺货延续,明年仍将逐季小涨。
产业资讯