

TrendForce集邦咨询《中国储能产业招标数据库》(2026年9月刊)显示,2026年9月,国内储能招标72.84GWh,独立储能稳居主导;中标规模超56GWh,EPC项目中标量创年内新高;整体储能系统中标价格下滑,4小时系统均价0.53元/Wh。
9月储能招标量72.84GWh
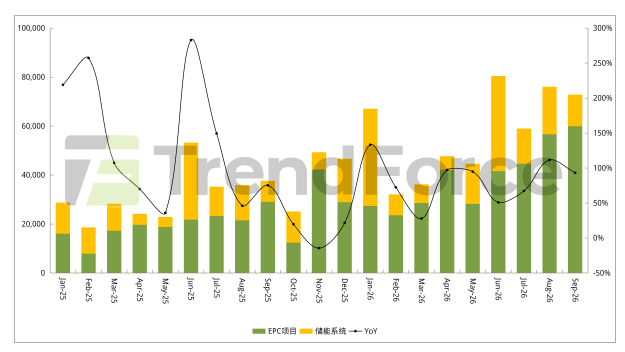
据TrendForce集邦咨询不完全统计,2026年9月国内储能新增招标量达24.36GW/72.84GWh,同比分别增长87%、93%,环比功率端增长10%,容量端下滑4%。
EPC项目新增招标量20.51GW/59.99GWh,环比分别增长16%、6%。山西以9.8GWh招标规模领跑,内蒙古、宁夏、新疆三地招标量均超5GWh。
储能系统新增招标量3.84GW/12.85GWh,环比分别下降14%、34%,集采/框采项目招标明显减少。
图:9月中国储能新增招标量
独立储能占比八成
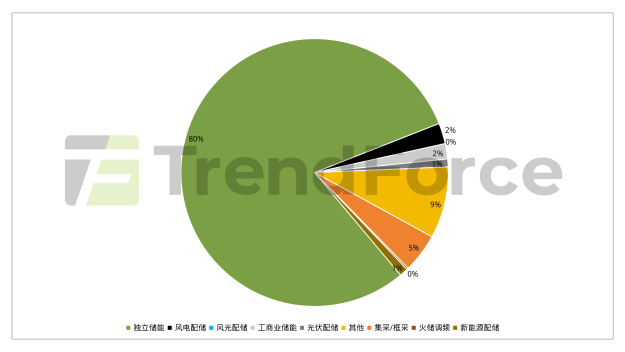
从招标类型来看,独立储能招标量21.32GW/61.3GWh,宁夏、山西两地表现亮眼;框采/集采项目招标量0.9GW/3.6GWh,占比5%;可再生能源配储占比4%,招标规模较上月明显提升;工商业储能占比2%,主要集中在山东、四川两地。
图:9月中国储能招标类型能量容量占比
9月储能中标量56.07GWh
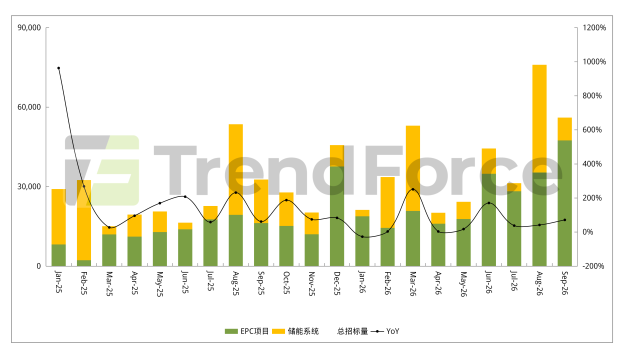
集邦咨询《中国储能产业招标数据库》数据显示,2026年9月国内储能新增中标量15.87GW/56.07GWh,环比功率端增长19%,容量端下滑26%,EPC中标规模创下年内新高。
EPC项目新增中标量14.5GW/47.44GWh,环比分别增长27%、34%,内蒙古、宁夏凭借多个GWh级独立储能项目,单月中标规模均超7.5GWh。
储能系统新增中标量1.38GW/8.62GWh,环比大幅下降26%、79%,本月缺乏大型集采/框采项目支撑,储能系统中标规模同比、环比双双下滑。
图:9月中国储能新增中标量
4小时系统均价0.53元/Wh
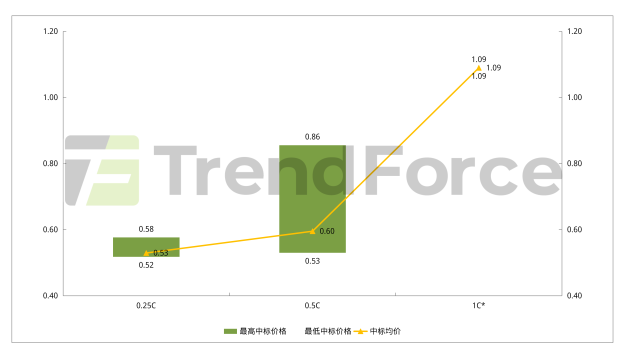
2026年9月,整体储能中标价格下滑,2小时、4小时储能系统及EPC项目价格均出现明显回落。
2小时储能系统中标价格区间为0.53-0.86元/Wh,加权平均价为0.6元/Wh,环比下降21%。
4小时储能系统中标价格区间为0.52-0.58元/Wh,加权平均价为0.53元/Wh,环比下降12%。
图:9月储能系统中标价格区间(元/Wh)
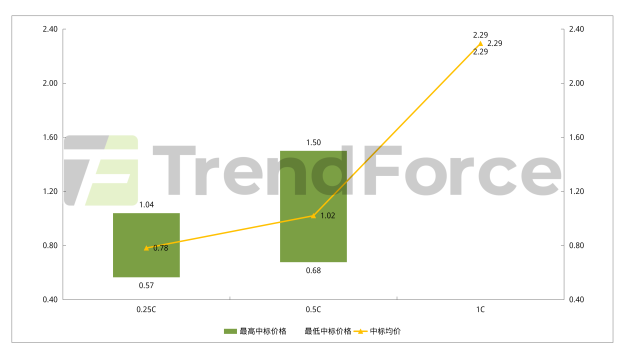
2小时储能EPC中标价格区间为0.68-1.5元/Wh,加权平均价为1.02元/Wh,环比下降10%。
4小时储能EPC中标价格区间为0.57-1.04元/Wh,加权平均价为0.78元/Wh,环比下降12%。
图:9月储能EPC中标价格区间(元/Wh)
数据说明与报告详情
01 出刊时间:月度更新
02 报告语言:中文/英文
03 报告格式:Excel+PDF
本文数据均来源于TrendForce集邦咨询《中国储能产业招标数据库》(2026年9月刊)。
💡报告包含:
招标:招标人、技术路线、规模、交货期等;
中标:开标日期、中标候选人、报价、规模等。
