高科技产业研究报告

2025-09-19

不定期


白金_简
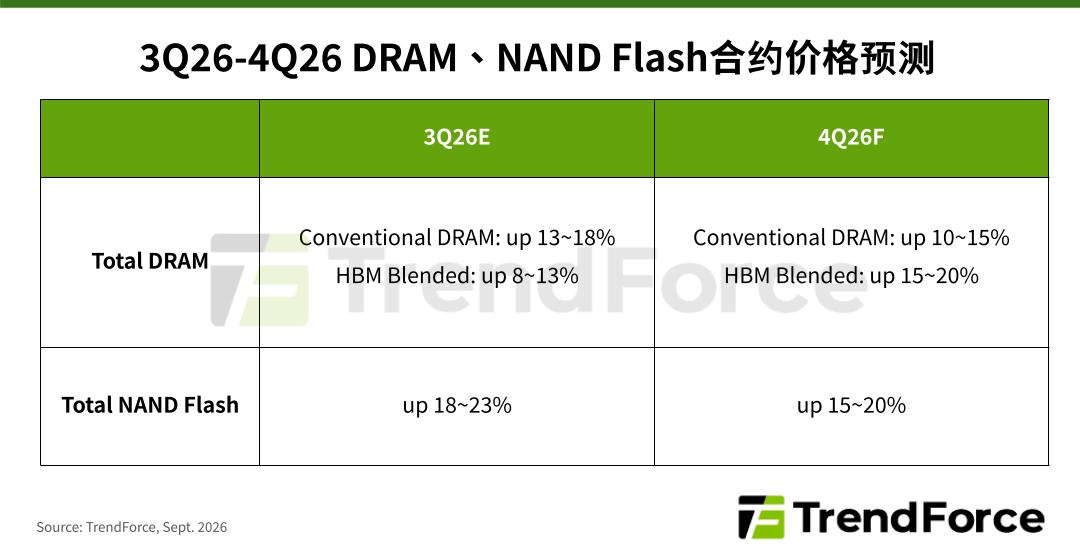
4Q25存储器涨价动能延续,主因AI需求强劲、供货商重利润限产。服务器DRAM及企业级NAND Flash受美系CSPs提前采购、HDD短缺影响,涨幅显著,旧制程产品供给尤为紧俏。
<Total Pages: 9>

报告分析师 |
|||||
|
吴雅婷 |
黄郁琁 |
敖国锋 |
王豫琪 |
罗智文 |
许家源 |
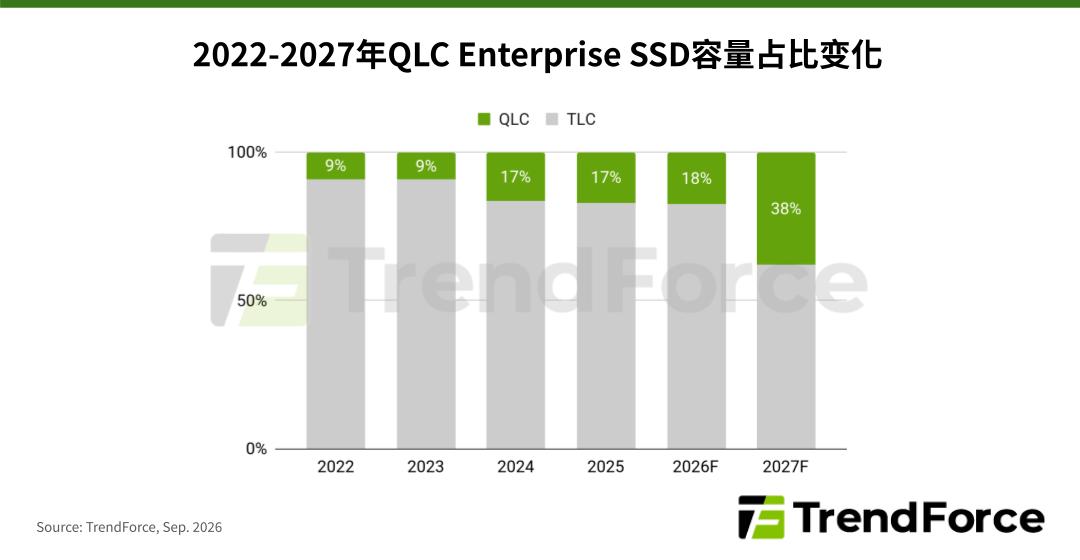
AI需求强劲推升HBM与服务器产品获利,排挤消费性产能,带动存储器合约价与营收爆发性成长。DRAM原厂大幅扩增资本支出建造新厂,供不应求将延续至后年;NAND Flash则因资源优先排给DRAM且受限于无尘室空间,投资意愿保守,仅靠技术升级带动位元成长。
受CSP追加采购带动,4Q26 DRAM与NAND Flash合约价延续上涨,惟涨势由AI单引擎主导。原厂产能持续倾斜server与HBM,排挤消费性应用供给;消费端受成本转嫁冲击出货,仅维持最低采购,各品类涨幅明显分歧。
DRAM因人工智能服务器需求强劲与HBM产能排挤,加上新厂实际产出递延,供给持续紧缩,延续卖方市场;NAND Flash则受惠于新产能陆续释放与消费端需求疲弱,供需结构转趋宽松,下半年将面临价格修正压力,两者循环呈现明显分化。
AI Infra Bulletin1. Power System(如 PSU, BBU, HVDC Power Rack )、Data Center Capacity等相关供应链动态、产业趋势分析 2. Thermal/cooling solutions (如 Cold Plate, Manifold, CDU等 )市场产品发展趋势、供应链动态追踪、产业趋势分析 3. 高速互连市场动态报告系列,着重解析云端业者 AI 网络架构设计与供应链变化,并提供对未来建置动能的观察与评估。 聚焦两大主题: 1. 主要云端服务业者(Nvidia, Google, AWS, Meta)AI 丛集网络配置,涵盖不同加速器类型在节点内(scale‑up)与丛集间(scale‑out)的拓扑设计与演进方向。 2. 光学组件、光收发模块与交换器等关键供货商的竞合关系、市占变化与产品策略,完整解析 AI 数据中心高速传输价值链。 |
更新频率: 每二周 报告格式: PDF |
服务项目:
AI Server 套餐_簡AI Server套餐服务内容提列如下: |
|
服务项目:
提供AI chips和AI Server供货商在主要数据指针或关键市场趋势变化方面的差异进行了全面分析,并按季度提供AI Server行业状况到2024年的预测。 (发布时间:3月底、6月底、9月底、12月底)
TrendForce结合其在Foundry/Server行业的专业知识,结合供应链,准确预估AI芯片出货量、AI Server应用比例、AI主要供货商分析、AI内存采用情况。
Additional fee:
Single Purchase at USD 7,000/year
Additional fee at USD 3,500/year
(Upgrade from the Server DRAM Package)
Language:
English / Chinese / Simple Chinese
Format:
Frequency:
Thursday of the published week
服务器钻石产业数据该产品结合TrendForce在内存领域的优势,延伸对server端的数个面向做研究调查,其中包含
|
更新频率: 每季 报告格式: EXCEL |
服务项目:
服务器DRAM套餐服务器DRAM套餐会员服务如下:
|
|
服务项目:
提供每季度服务器DRAM最新市场营收/产能更新。
提供每月服务器模组最新的市场价格信息。
钻石_简记忆体钻石会员将收到所有记忆体白金会员服务。 记忆体钻石服务包括如下:
|
|
服务项目:
白金_简记忆体白金会员将收到所有银级和金级等级的数据及服务。 记忆体白金服务包括如下:
|
|
服务项目:
DRAM/NAND Flash 不定期的额外报告
SSD套餐SSD套餐会员服务如下:
|
|
服务项目:
全球PC客户端的OEM SSD合同价格来源于固态硬盘供应商和一线OEM/ODM厂商之间的季度谈判。
在全球SSD终端价格表中, 集邦科技依照不同品牌、容量(从120B 到 2048GB及以上)、使用接口( SATA3, PCIE 3.0,4.0,5.0)等项目区分产品别。
SSD产业数据提供最新市场预测,包含SSD出货量、平均搭载容量于笔记本电脑、现货市场。
企业级SSD套餐企业级SSD套餐会员服务如下:
|
|
服务项目:
企业级 SSD 产业数据提供最新的 SSD出货量、平均搭载容量预测于服务器设备和数据中心且包括企业级固态硬盘的接口,及主要使用的尺寸分布,以及企业级固态硬盘主要用于读取/读,写混合/及写入专门的比例。
企业级 SSD 的合同价格覆盖北美、 日本、 欧洲和其他市场,一般来自企业 SSD 市场季度谈判。
HBM 套餐_簡
HBM 套餐服务内容提列如下: -每月出刊 HBM 市场快讯 -季度出刊 HBM 研究报告 -季度出刊 HBM Datasheet -HBM 专题报告 -HBM 价格更新 -季度的拜访服务 |
|
服务项目:
包括对HBM市场的洞察,涵盖重大发展和趋势,并对主要厂商进行详细的评论。
(发布时间:每月中)
凭借在存储器市场的专业知识,这份报告提供了HBM市场份额、销售价格、晶圆产能、需求等全面分析和预测。
服务内容包含下列页面:
The content of it is as follows:
(1) HBM Spec. Outlook
(2) Market Share by HBM Chip Out
(3) Breakdown by HBM Generation
(4) Breakdown by HBM Layers
(5) HBM Wafer Capacity
(6) HBM Revenue by Product
(7) HBM Consumption by AI chips
(8) Supply and HBM Consumption
(9) HBM ASP per Gb
(10) Revenue Market Share
(11) HBM Revenue by Suppliers
(发布时间:1月、4月、7月、10月)
這份全面的季度報告詳細介紹了市場趨勢、供應商比較和預測數據。它提供了關於HBM生產概覽、規格展望以及出貨量預測等分析。
不定期更新最新的價格信息。
MLCC 报告TrendForce 研究团队长年深入研究内存市场,半导体市场以及光电产品市场后,将针对关键零组件MLCC产业市场进行研究,支撑我们研究的终端产品包括: smartphone, tablet, notebook, monitor, TVs, server, gaming, automotive, etc.,研究层面涵盖产业动态以及材料价格动态进行追踪与分析,进而提供各领域企业公司,从开发阶段到供应链管理上,能够完整掌握与超前部属的综效。 |
|
服务项目:
银级会员若您为DRAMeXchange的银级会员,您可以享受以下服务:
|
|
服务项目:
金级_简金级会员是银级会员权限的升级 金级会员可以享受银级会员的所有权限和以下其他服务增值:
本通知提供最新的价格信息,并在我们的网站进行价格更新前,发送给金级以上的会员。 |
报告格式: PDF 报告试阅: 20210120_175626_金级.zip |
服务项目:
闪存白金闪存白金会员将收到所有银级和金级会员的数据及服务。 闪存白金服务包括如下:
|
|
服务项目:
额外不定期的NAND Flash报告
仅适用于上述NAND Flash白金会员的额外加值购买。
除了合同,现货和NAND Flash市场动力的全面市场更新,我们还提供有关每周热点话题分析的观点。
*一年至少发表40篇发表报告。
闪存钻石闪存钻石会员将收到所有闪存白金会员服务。 闪存钻石服务包括如下:
|
报告试阅: 20210120_175530_闪存白金.zip |
服务项目:
内存钻石内存钻石会员将收到所有内存白金会员服务。 内存钻石服务包括如下:
|
报告试阅: 20210120_175554_内存白金.zip |
服务项目:
内存白金内存白金会员将收到所有银级和金级会员的数据及服务。 内存白金服务包括如下:
|
|
服务项目:
NAND Flash Wafer合约价格NAND Flash Wafer 价格信息会员服务如下:
|
报告格式: PDF |
服务项目:
SLC 闪存产业数据DRAMeXchange除针对主流闪存市场提供产业分析以外,亦针对较利基的SLC闪存市场提供完整的供给与价格分析。 |
更新频率: 每季 报告格式: EXCEL |
服务项目:
Consumer 內存产业数据Consumer 内存产业数据服务如下:
|
更新频率: 每季 报告格式: EXCEL |
服务项目:
Mobile 记忆体套餐Mobile记忆体套餐会员服务如下:
|
|
服务项目:
Mobile内存及eMMC/UFS每季度合约价格更新。
提供Mobile DRAM及Mobile NAND Flash (eMMC) 最新的市场供应和需求信息。
Mobile记忆体市场快讯仅适用于上述Mobile记忆体会员的额外加值购买。
帮助客户平均每两周都能收到Mobile记忆体市场上的亮点更新!
除了合同,现货和Mobile记忆体市场动力的全面市场更新,我们还提供有关每兩周热点话题分析的观点。
*一年至少发表20篇发表报告。
智能型手机市场关键报告智能型手机市场关键报告会员服务如下:
|
更新频率: 每季 报告格式: PDF |
服务项目:
晶圆代工白金|晶圆代工白金产业数据 从DRAM及NAND Flash的终端需求变化延伸,往上游晶圆制造产能、技术演进以及产能利用率作分析;特别针对主要晶圆厂(含台积电、联电、三星、中芯国际、格罗方德等公司)提供各厂竞合、工厂产能利用率以及晶圆代工后续市况的展望与股票之间。
|晶圆代工市场快讯 每兩周提供和更新各晶圆制造商的资讯。 |
报告试阅: 20210120_171756_晶圆代工.zip |
服务项目:
AI钻石产业数据该产品结合TrendForce针对AI市场供应链的长期调研基础,延伸针对最具成长力的云端服务供货商 (CSP)AI server中长期预估、全球数据中心建置分布、重要AI 基础设施包含Power, Thermal和Networking等提供更全面性的趋势预测观察,包含以下面向:
|
|
服务项目: