
本期追踪 Hyperscaler 最新数据中心建设动向,涵盖美国、欧洲、巴西等市场。
What's Left to Build
数据中心建设规划持续扩大。本月五家厂商的待建容量规模均成长,主要原因是新纳入 Tracker 的数据中心容量,超过过去一个月实际上线的容量。TrendForce 观察到,数据中心产业对未来容量的投入仍在加速。
图 1. 美国各 Hyperscaler 至 2030 年尚待建设的数据中心容量(不含已上线容量)
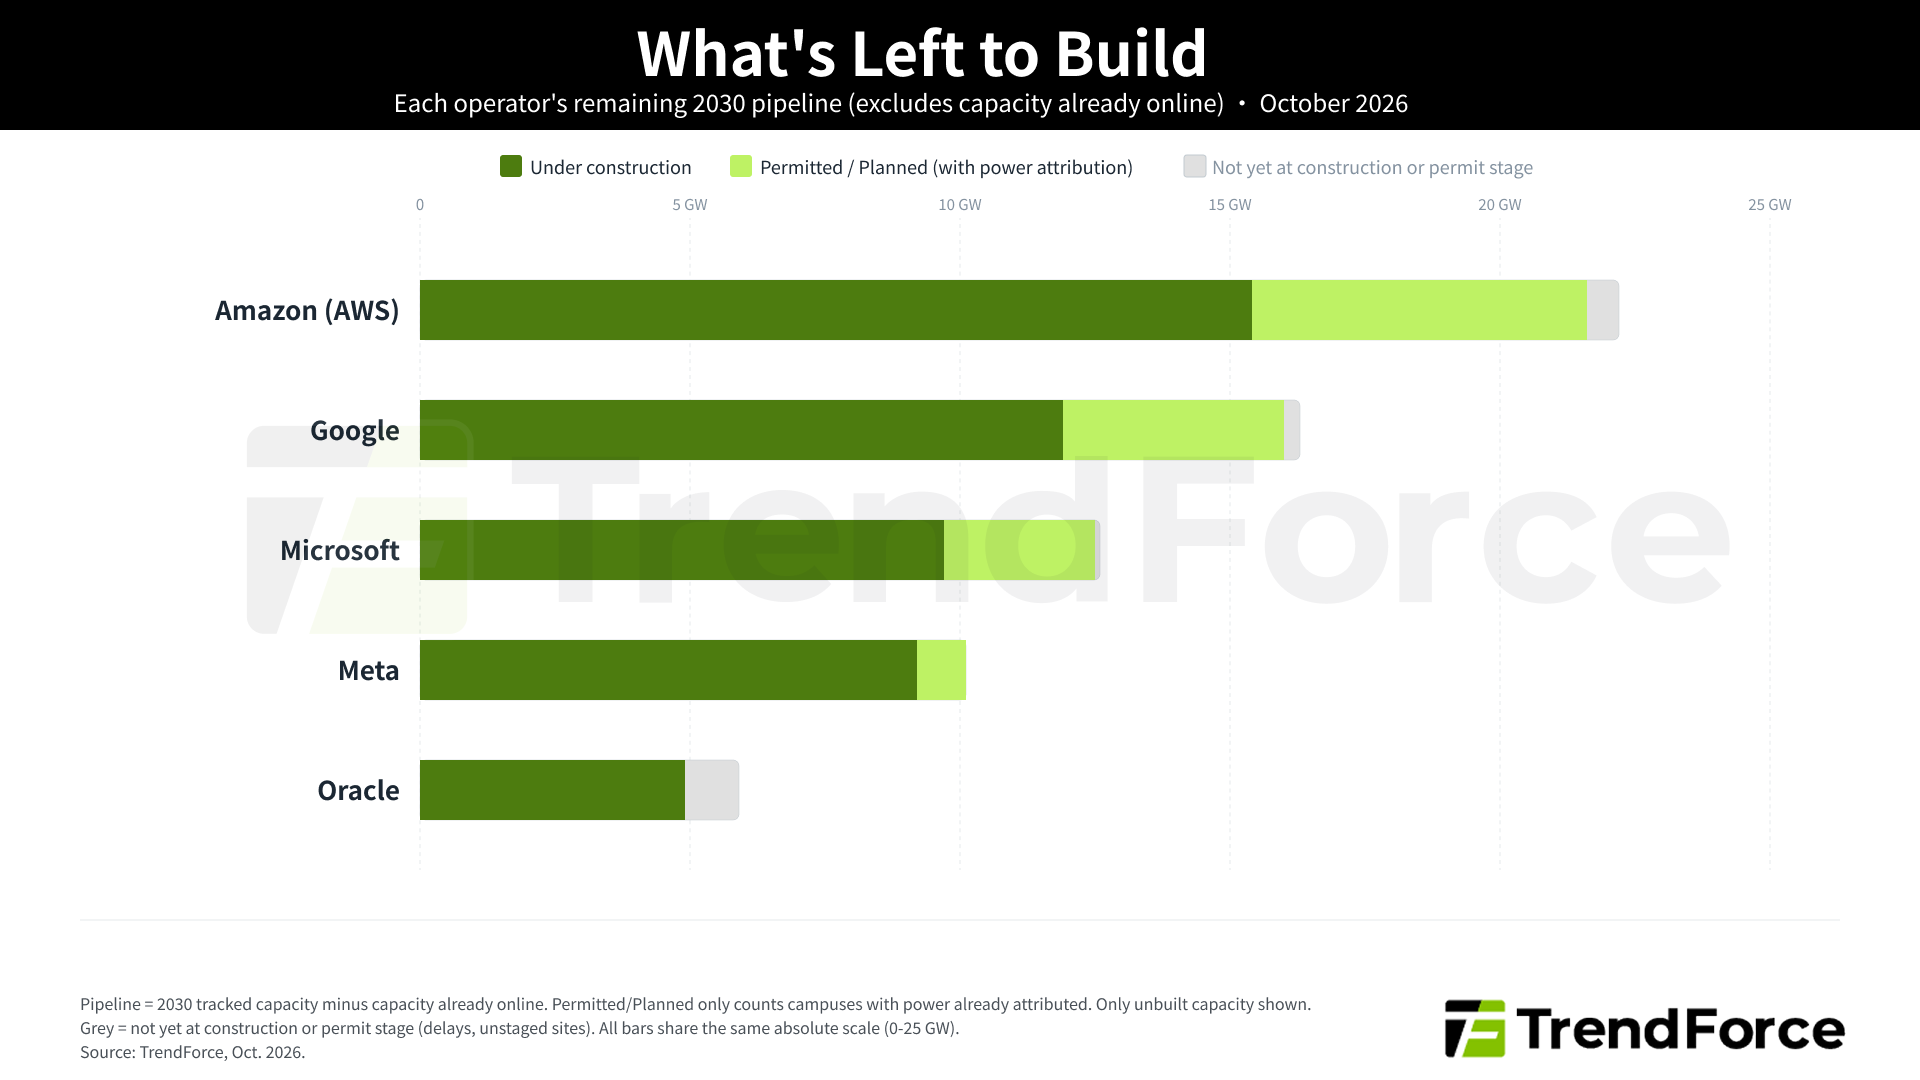 注:本图展示各大 Hyperscaler 待建的容量规模,以及这些规划的落实程度。图中每一横条区段呈现各厂商至 2030 年规划容量中尚待建设的部分,不包含已上线容量。深绿色区段:建设中;浅绿色区段:已取得许可或已规划,且已有明确对应电力容量的项目(尚无法估算 MW 规模的已许可或规划案场并未纳入,因此浅绿色区段会低于实际总量。);灰色区段:因可能延误或其他复杂因素,目前尚未进入上述任一阶段的容量。横条区段越长,代表未来待建规模越大。
Monthly Capacity Tracker
电力决定新数据中心园区落脚位置
10 月新增的 4,170 MW 容量中,有四分之三(约 3,111 MW)位于邻近自有电力来源的园区,而非等待既有电网供电。Google 位于怀俄明州的 Tembo 园区将由 Black Hills Energy 新增天然气发电供应;AWS 位于宾州的 Homer City 园区,则围绕一座由旧燃煤电厂转型而来的 4.5 GW 天然气发电厂建设;AWS 位于希腊的园区则进驻 PPC 位于 Agios Dimitrios 的旧褐煤电厂。
TrendForce 预估,相较于租税优惠或光纤条件,未来大型园区的选址与容量上线速度,更大程度将取决于是否具备自有电力供应。
AWS 持续分散全球数据中心布局
AWS 本月新增 911 MW,分布于四个国家的五座新园区,包括:
- 美国宾州 Homer City
- 美国维吉尼亚州 Crossroads
- 希腊 Agios Dimitrios
- 澳洲新南威尔斯州 Glendenning
- 德国 Obertshausen
其中近一半(约 414 MW)容量来自美国以外地区。各园区规模从德国第一阶段的 20 MW,到宾州的 336 MW 不等。目前五座园区皆仍处于许可阶段,TrendForce 预估首批容量将于 2029~2030 年上线。
图 2. Monthly Capacity Tracker:有当月证据支持的园区层级容量变动
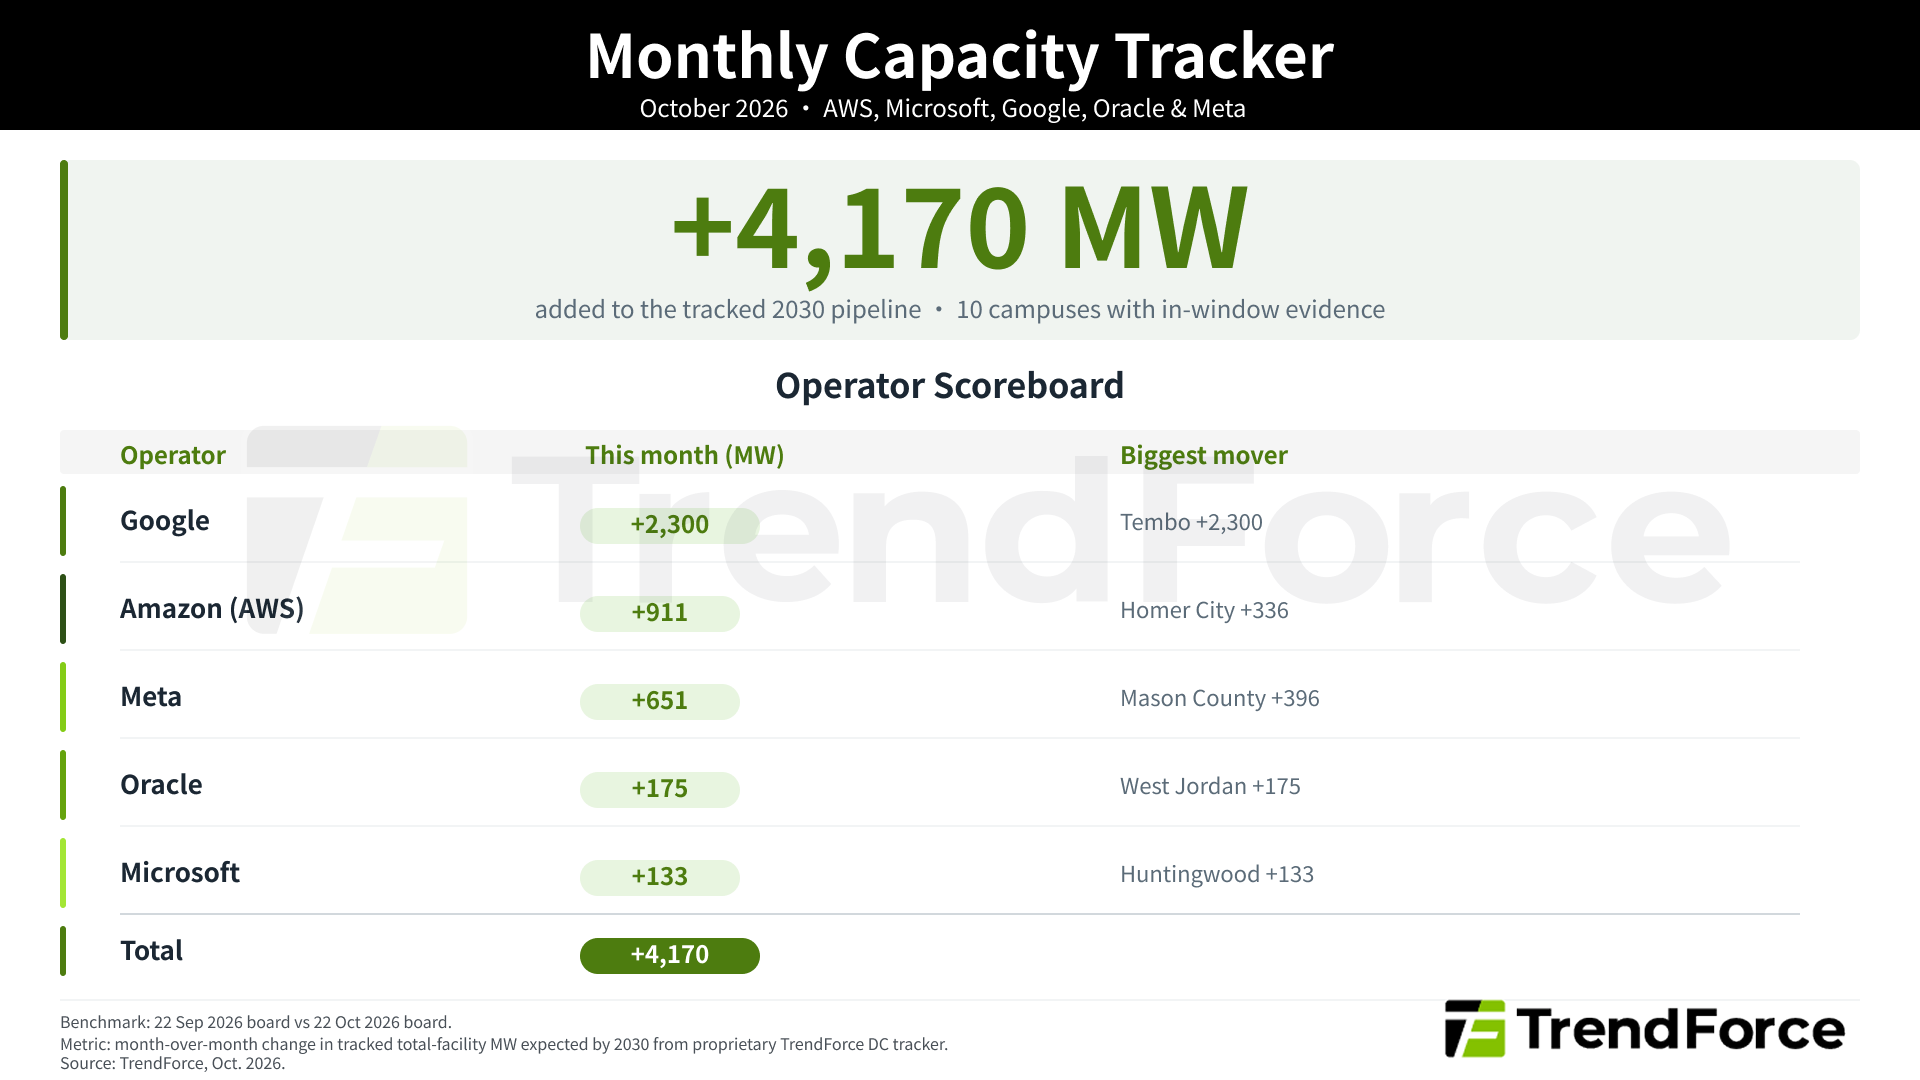 注:Monthly Capacity Tracker 中的数字,是 TrendForce 数据库内所记录的容量变动,并非厂商已投入营运的容量。每期仅计入其触发事件发生于当月的容量变动,包括许可程序、监管文件、建设合约或厂商公告等;若相关容量是根据更早期的证据纳入追踪,则不计入本期。
Major Events
以下精选全球数据中心建设进程中,最值得关注的重大进展:
Oracle 的 Port Washington 数据中心建筑已就绪,但电力尚未
Vantage 位于威斯康辛州 Port Washington、总投资 150 亿美元的 Lighthouse 园区,将服务 Oracle 与 OpenAI。目前四栋数据中心建筑中,已有两栋完成建筑外壳工程。相较之下,电网接入进度较为落后。这座规划容量达 1.3 GW 的园区,需要新建超过 20 亿美元的 ATC 输电线路与五座变电站。当地监管机关于 9 月 10 日终止原申请案的审查程序,此前 ATC 已提交 564 份新增申请文件,反映该项目出现大幅调整。
Vantage 原先向 ATC 申请于 2027 年取得约 310 MW 的电力,并于 2028 年取得完整的 1.3 GW。Oracle 目前仍维持原先规划,预计该园区将于 2027 年下半年开始运营。
为什么重要
Lighthouse 目前的主要限制已从数据中心本体施工,转向取得电力核准。TrendForce 已将该园区2027 年容量预估由 650 MW 下修至 310 MW,但仍维持 2028 年达到完整 1.3 GW 的预估。
图 3. Vantage’s Lighthouse campus for Oracle and OpenAI, Port Washington, Wisconsin: two enclosed data center buildings (large white roofs) with further halls under construction; 1.3 GW planned across four buildings. Sentinel-2, 6 Oct 2026.
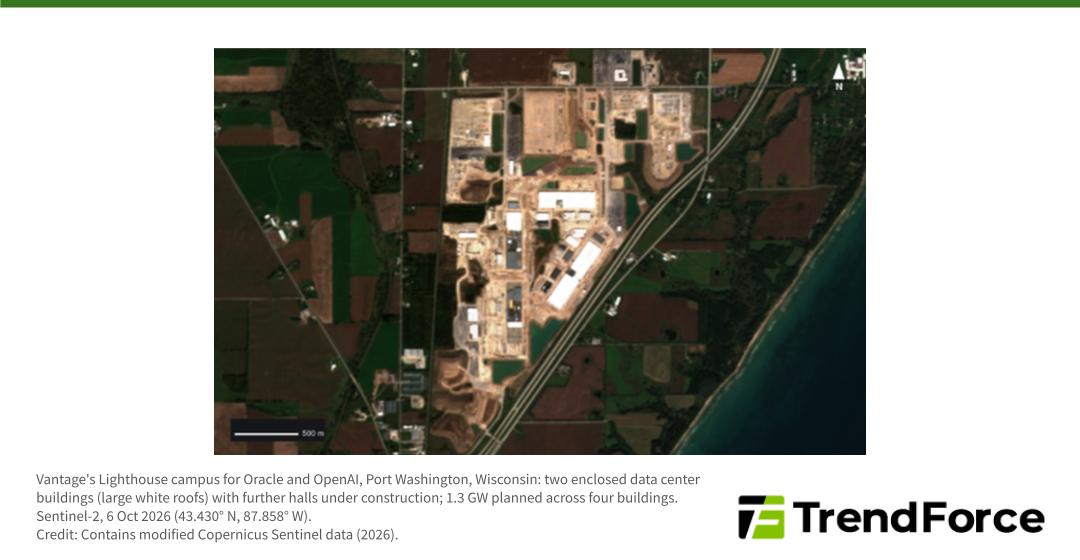 Credit: Contains modified Copernicus Sentinel data (2026).
Meta 的“帐篷”开始延伸至既有园区
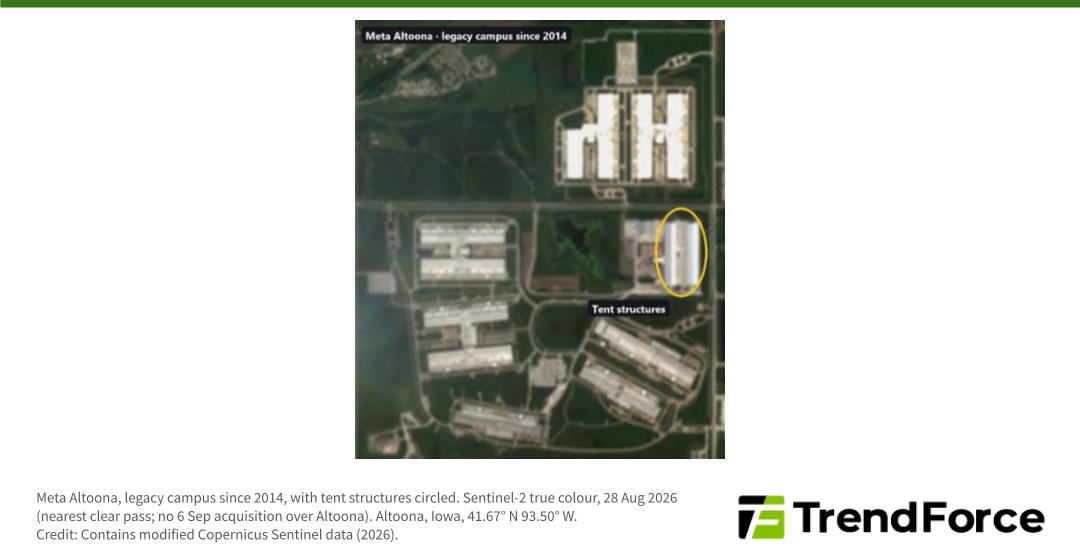
Meta 的快速部署“帐篷”(rapid-deployment tents)采用布质屋顶结构,相较传统数据中心可大幅缩短建设时间。这类设施过去主要出现在俄亥俄州 Prometheus 等大型 AI 新园区,如今也开始延伸至既有数据中心。以爱荷华州 Altoona 为例,Meta 自 2014 年起即在当地营运数据中心。卫星影像显示,截至 2025 年 5 月,最新一批传统 data hall 旁已出现一座长约 280 公尺的帐篷式结构;到了 2026 年 8 月,旁边又新增第二座平行设施。
为什么重要
这类快速部署“帐篷”并非仅限于单一旗舰园区的实验性方案,Meta 正将其导入已有土地、电力与光纤资源的成熟园区,以加速新增运算容量上线。这也使成熟园区重新具备扩容空间,且新增容量未必会出现传统数据中心常见、历时数年的建设迹象。因为这些帐篷不需重新进行土地使用分区变更、不需新增传统建筑外壳,只需在既有园区内快速加入布质屋顶的 data hall。
图 4. Meta Altoona, legacy campus since 2014, with tent structures circled. Sentinel-2 true colour, 28 Aug 2026. Altoona, Iowa.
 Credit: Contains modified Copernicus Sentinel data (2026).
ByteDance 通过巴西园区扩大拉丁美洲布局
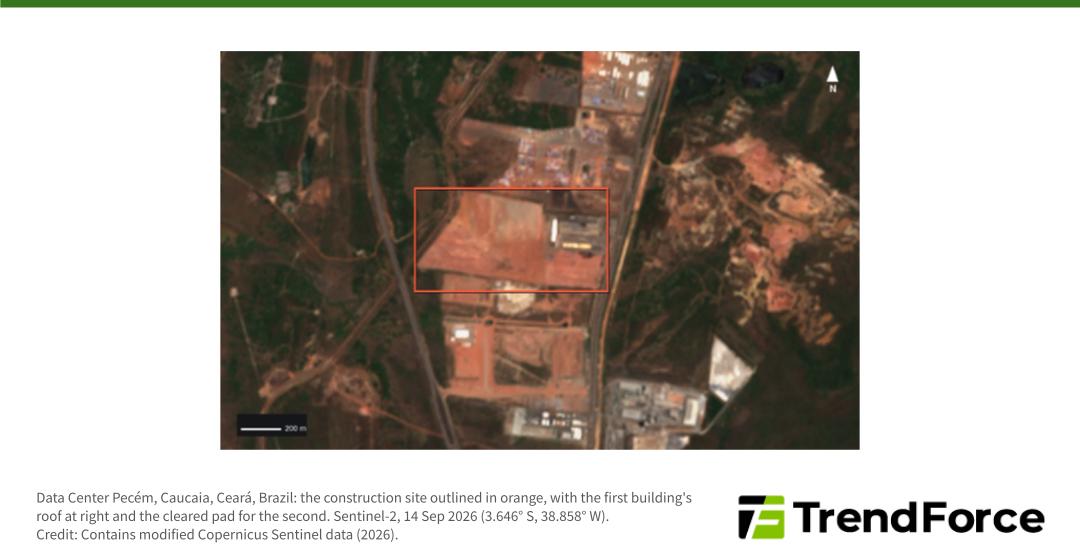
字节跳动(ByteDance)的海外数据中心布局一向以租赁为主,据点分布于美国维吉尼亚州、爱尔兰、挪威、芬兰和马来西亚;而巴西将成为下一个重要据点。在塞阿拉州的 Pecém 港区,Omnia 正为 ByteDance 兴建数据中心园区。第一阶段共涵盖两栋建筑、20 座 data hall,200 MW IT 容量目前已全数签约,预计对应约 300 MW 的用电。
第一栋建筑的主体结构已完成,目前正进入机电设备安装阶段;第二栋则已开始施工。Omnia 预计于 2027 年 7 月开始营运。园区电力则来自 Omnia 与 Casa dos Ventos 签署的一项 20 年、约 20 亿美元风电供应协议。该园区将支援 ByteDance 的全球营运需求,而非仅服务巴西市场。
为什么重要
Pecém 成为 TrendForce 目前追踪 ByteDance 在中国以外规模最大的数据中心据点之一,也是其在南美洲的首个重要布局。TrendForce 预估,该园区容量将于 2027 年达 150 MW,并在 2029 年增加至 300 MW。
图 5. Data Center Pecém, Caucaia, Ceará, Brazil: the construction site outlined in orange, with the first building’s roof at right and the cleared pad for the second. Sentinel-2, 14 Sep 2026.
 Credit: Contains modified Copernicus Sentinel data (2026).
ByteDance 太行园区持续扩建,进入室内装修阶段
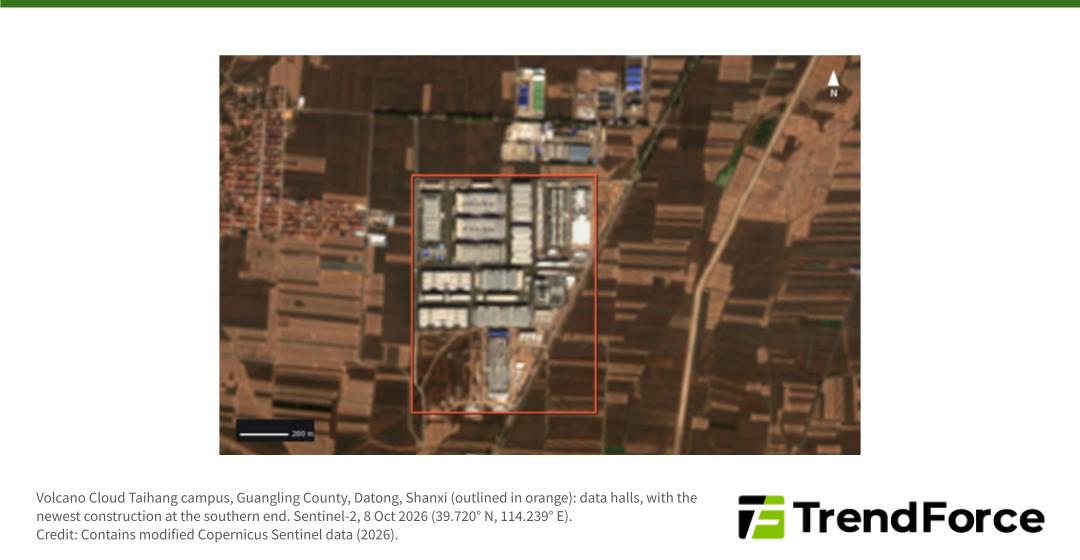
ByteDance 位于山西大同广灵县的火山云太行数据中心园区(Volcano Cloud Taihang campus),是 TrendForce 目前追踪到其在中国规模最大的自建数据中心园区。该园区由 ByteDance 旗下子公司直接持有,并非向共置数据中心厂商租用。
自 2023 年动工以来,园区分三阶段扩建:最初建设 4 座 data hall,之后新增 6 座;目前进一步扩建 4 座,投资金额约人民币 52 亿元,并配置自有的 220 kV 变电站。今年 9 月,扩建工程已完成室内 fit-out 发包。三阶段合计,ByteDance 14 座 data hall 的总投资约为人民币 125 亿元。
为什么重要
太行园区显示 ByteDance 在中国的数据中心策略正逐渐从租赁转向自建。TrendForce 预估,该园区容量将由 2024 年的 156 MW 上升至 2026 年的 526 MW;随着扩建容量上线,2028 年将进一步提升至 661 MW。
图 6. Volcano Cloud Taihang campus, Guangling County, Datong, Shanxi (outlined in orange): data halls, with the newest construction at the southern end. Sentinel-2, 8 Oct 2026.
 Credit: Contains modified Copernicus Sentinel data (2026).
Alibaba 在上海周边布局 300 MW 数据中心聚落
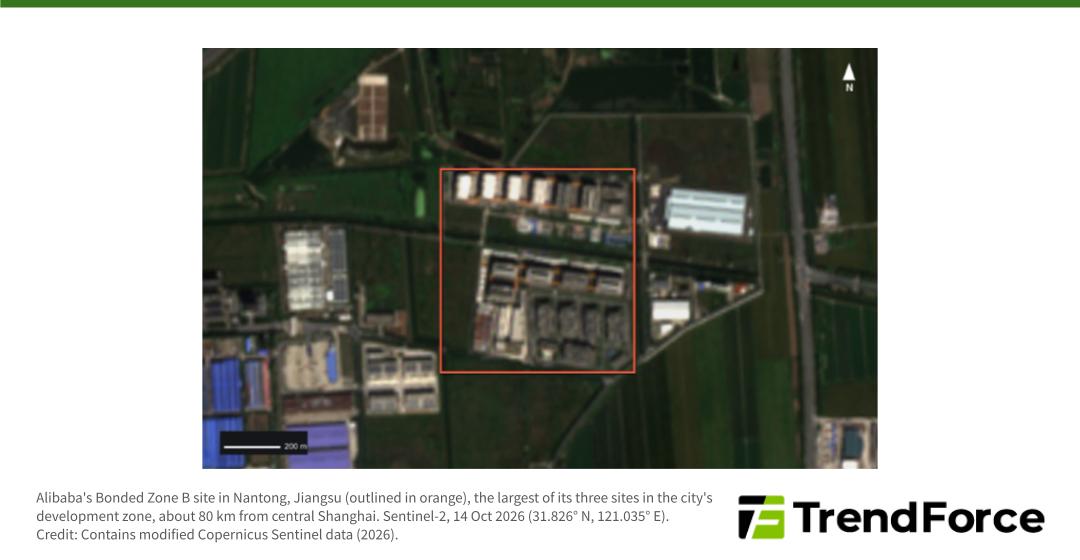
TrendForce 目前追踪阿里巴巴(Alibaba)在中国的数据中心容量中,约五分之二位于电力资源充沛的北方地区,主要集中于张家口与乌兰察布,距上海超过 1,200 公里。南通的布局则不同。南通隔长江与上海相望,距上海市中心约 80 公里,Alibaba 在当地的数据中心聚落,承载其华东地区超过一半的核心业务。
当地官员于 10 月 7 日表示,该聚落共有 11 栋数据中心建筑,配套电力负载达 300 MW,累计投资金额为人民币 330 亿元。同一开发区也规划另一座独立的算力园区,投资规模达人民币 1,000 亿元,规划电力容量为 2.04 GW。
为什么重要
Alibaba 不只在电力成本较低的中国北方建设数据中心,也持续在邻近华东客户的区域部署容量。当地官方公布的 300 MW,与 TrendForce 的估算大致相符。TrendForce 预估,Alibaba 在南通三个据点的总容量将于 2026 年达 320 MW,并于 2028 年增加至 416 MW。
图 7. Alibaba’s Bonded Zone B site in Nantong, Jiangsu (outlined in orange), the largest of its three sites in the city’s development zone, about 80 km from central Shanghai. Sentinel-2, 14 Oct 2026.
 Credit: Contains modified Copernicus Sentinel data (2026).
关于 Ground Truth
Ground Truth 是 TrendForce 每月于 Substack 发布的专栏,以 TrendForce Data Center Tracker 为基础。该数据库追踪美国与中国主要 Hyperscaler,涵盖全球近 2,000 座数据中心设施。我们通过交叉比对卫星影像、许可申请文件、公用事业纪录等,以及 TrendForce 供应链研究,对 Hyperscaler AI 数据中心的实际建设位置与进度,进行第一手验证与追踪。
每期 Substack 专栏涵盖:
- What’s Left to Build:主要 CSP 至 2030 年待建的数据中心规模,提供整体建设进度的宏观视角
- Monthly Capacity Tracker:汇整本月 TrendForce Data Center Tracker 中最重要的园区容量变化
- Major Events:从全球数据中心建设动态,挖掘本月最值得关注的大事
追踪范围
涵盖厂商自建园区(self-built campuses)、定制兴建(build-to-suit)开发案,以及完全租用的托管数据中心(fully leased colocation)。不包含共享式托管数据中心(shared colocation)、云端区域(cloud regions)以及电力承购协议(power offtake agreements)。
阅读上一期:AI 需求在哪落地?全球数据中心建设进度一次掌握