
供电瓶颈从板端延伸至封装,MLCC 与硅电容如何分层互补。
过去讨论 AI 服务器电容需求时,多半聚焦在 MLCC:用量增加、高容值产品缺货、高压电容需求提升。但随着 AI 服务器和高性能运算(HPC)对电源完整性的需求提升,另一个关键零部件逐渐受到重视:硅电容。
2026 年 5 月,三星电机宣布与全球大型客户签订约 10 亿美元的硅电容长约,交货期横跨 2027 至 2028 年;一个月后,三星电机进一步揭示将硅电容、MLCC 与封装基板整合的策略方向。这也印证了一个市场趋势:硅电容有望成为 AI/HPC 封装级电源完整性的重要补充元件。
硅电容与 MLCC 各自在电源完整性中扮演什么角色?本文将从技术特性出发,比较两者的分工互补关系,并梳理主要供应链的布局动态。
供电瓶颈从 PCB 板端延伸至封装内部
随着 GPU TDP(热设计功耗)持续提升,Power Shelf、VRM、DC-DC 转换器与 OAM 板端都需要更多的 MLCC 来进行滤波与稳压,确保 GPU 运算稳定。但与此同时,AI 加速器平台往 chiplet、HBM 与高密度先进封装演进,电源完整性的挑战从 PCB 板端延伸至封装内部。
在 multi-die 架构中,GPU 内可能包含 compute die、I/O die、NVLink I/O die,并与 HBM、硅中介层、封装基板共同组成高密度系统。每一个 die 与每一组 power domain 都需要独立且快速响应的去耦网络。如果只依赖板端 MLCC,电流路径可能过长,寄生电感会限制瞬态响应速度。
硅电容的优势
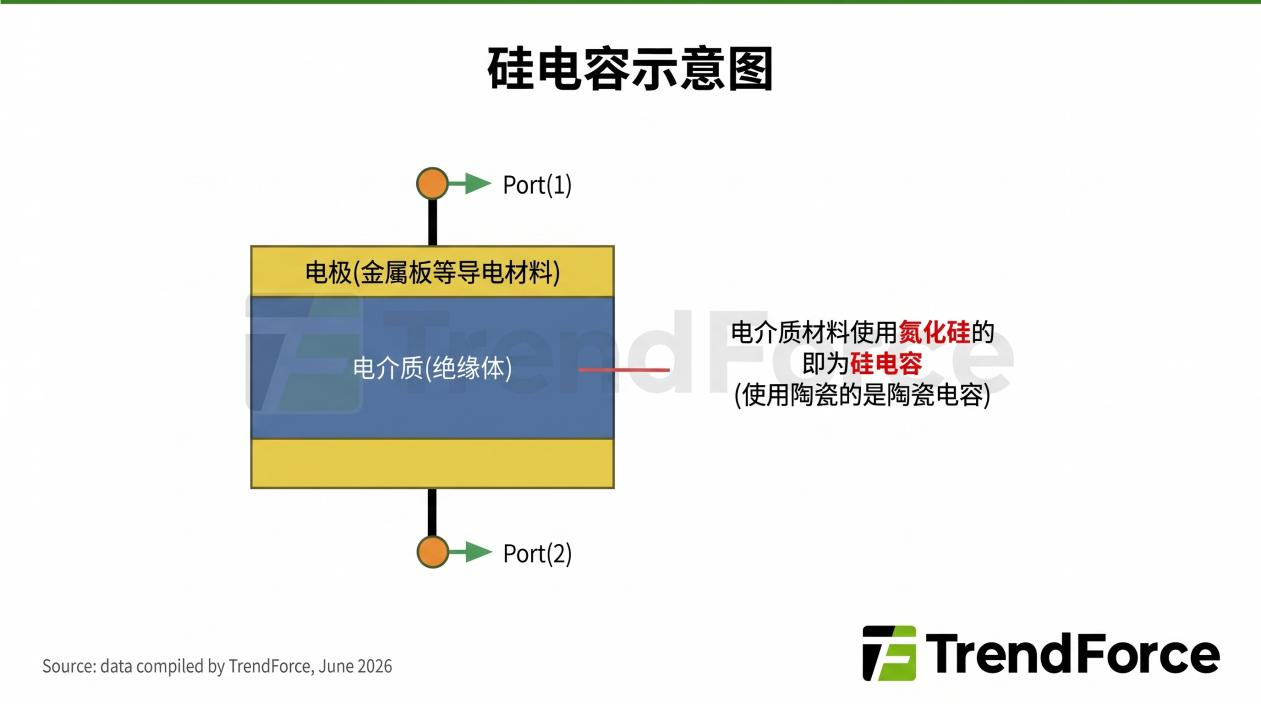
硅电容以硅为基板,并以氧化硅、氮化硅等薄膜材料作为电介质,通过半导体制程制作而成。相较于 MLCC 以陶瓷介质与金属电极多层堆栈形成电容量,硅电容更接近半导体元件制造逻辑,可通过薄膜沉积、深槽结构与客制化封装等,提高单位面积电容量,并降低寄生电感。
图 1. 硅电容示意图
 硅电容最大的特色是低 ESL(等效串联电感)与可贴近芯片安装。在高负载运作时,AI GPU、CPU、ASIC 与 HBM 的电流需求会在极短时间内快速变化;ESL 越低,电容越能快速补偿瞬间电流需求,维持电源稳定。这正是硅电容在封装内部近 die 去耦的核心价值。
另一个优势是在高频、温度变化与 DC bias 下,硅电容的电容量表现较 MLCC 稳定。MLCC 在高 DC bias 或高温环境下,部分材料系统可能出现电容量下降的情况;硅电容因使用硅基薄膜介质与半导体制程,电容量稳定性与尺寸精度较具优势,更适合需要高密度安装、高频响应与稳定电容特性的场景。
深入了解
硅电容与MLCC分层互补
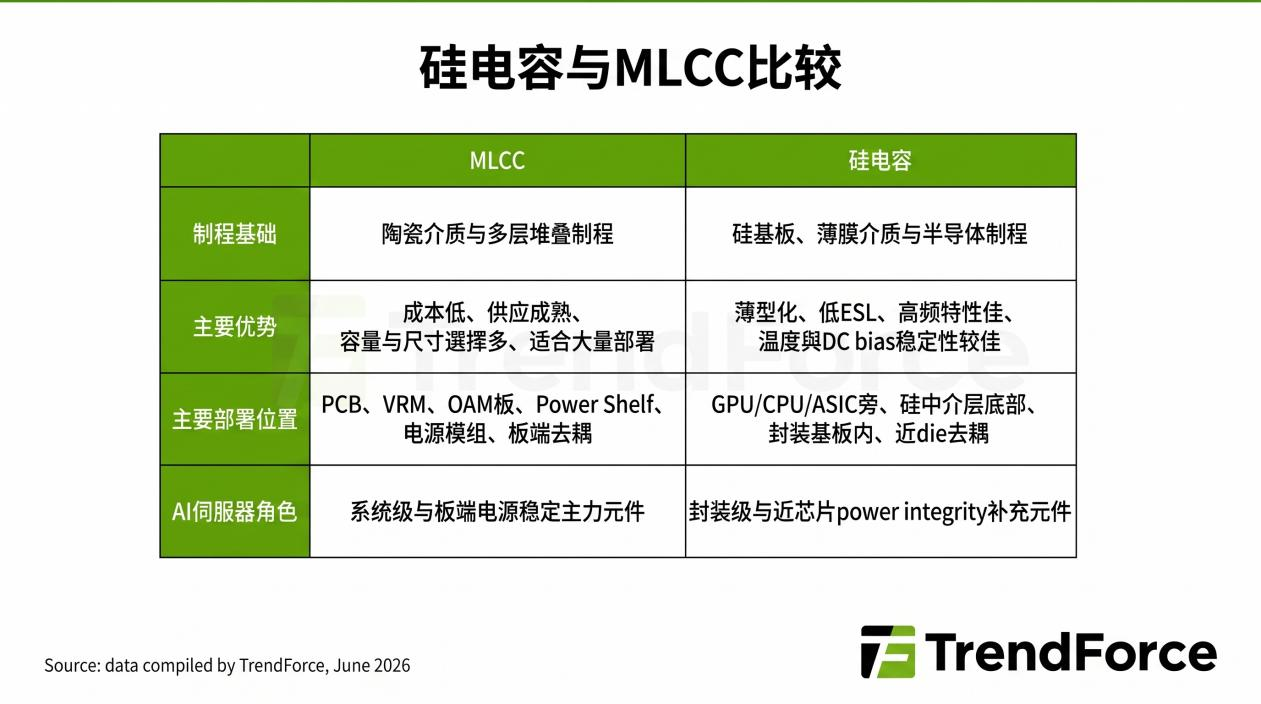
MLCC 是 AI 服务器系统级电源稳定的主力元件,优势在成本、供应规模、成熟度与大量部署。AI 服务器从进入 Rubin 世代后,GPU 功耗、HBM 数量、NVLink 与高速网络芯片需求同步提升,带动 MLCC 的整体用量持续增加。TrendForce 观察高端 MLCC 需求变化,从 NVIDIA GB200 单板搭载约6,500 颗 MLCC,到下一代 Rubin 因 TDP 翻倍、电源管理复杂度大幅提升,推升单板用量接近翻倍至12,000 颗左右。
硅电容则是 AI 加速器封装级电源完整性的高端解方,优势在低 ESL、薄型化、高频稳定与客制化整合。硅电容可依安装位置设计成 top-side、land-side 或 embedded 形式,放在 GPU、CPU 或 ASIC 旁边、硅中介层底部,甚至嵌入封装基板内。电容越接近 die,电流回路越短、寄生电感越低,对抑制瞬态电压波动与高频噪声越有利。
因此,MLCC 与硅电容的关系应视为分层互补,而非替代。
图 2. 硅电容可放置主要区域图
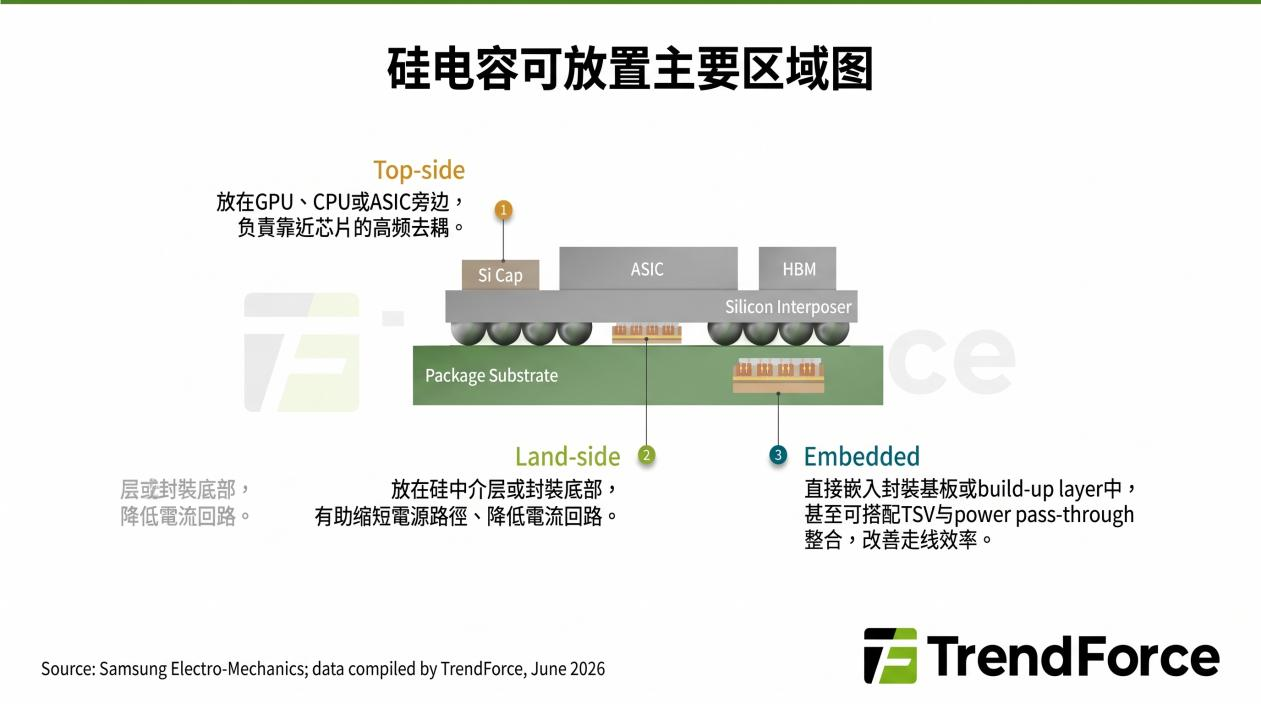 图 3. 硅电容与MLCC比较
 全球主要供应商动态
MLCC 主要属于传统被动元件制程,由 Murata、SEMCO、Taiyo Yuden、国巨等厂商主导。相较之下,硅电容供应链更接近半导体制程与先进封装,主要厂商包括 SEMCO、Murata、爱普、ROHM、朗硅等。
TrendForce 认为,硅电容厂商的核心竞争力,在于能否与 AI GPU、ASIC、HBM 与封装平台共同设计,并通过高端客户验证。整体来看,硅电容进入门槛高、客户认证周期长,目前供应规模仍相对有限。
未来发展:板端 MLCC+封装级硅电容双轨并进
未来,硅电容的成长关键不在于取代 MLCC,而在于能否随 AI 先进封装渗透率提升,逐渐成为 GPU、ASIC 与 HBM 封装内的标准元件。然而,成本与供应规模、客户验证周期,以及设计绑定程度高等挑战仍待克服。
长期来看,AI 服务器电容需求将形成“板端 MLCC+封装级硅电容”的双轨发展:MLCC 受惠于单柜功耗提升与高容值、高耐压产品需求,硅电容则受惠于AI 加速器封装内 PDN 升级、HBM 整合与 chiplet 架构普及。