
液晶出货停滞,OLED 显示器却逆势爆发。2025 年出货 2,735K 台,年增 92%,渗透率达 2.1%。ASUS 超越 Samsung 夺下出货冠军,多地面板厂转产,OLED 供需两端抢位战全面开打。
根据 TrendForce 研究,OLED 显示器自 2023 年起开始呈现爆发式成长,品牌争相导入,面板厂重新调配产能方向。
OLED 显示器出货持续放量,渗透率加速爬升
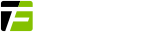
从下图 1 可见,2025 年全球 OLED 显示器出货达 2.735M 台,年增高达 92%,TrendForce 预计 2026 年突破 4M 台,并在 2028 年整体规模预计可持续成长至 6.893M 台。年增率虽随基期升高逐步收敛,预计仍可维持在 20% 以上,反映出在高端显示器需求驱动下,OLED 技术已进入快速普及的成长通道。
图 1. OLED 显示器出货规模预估
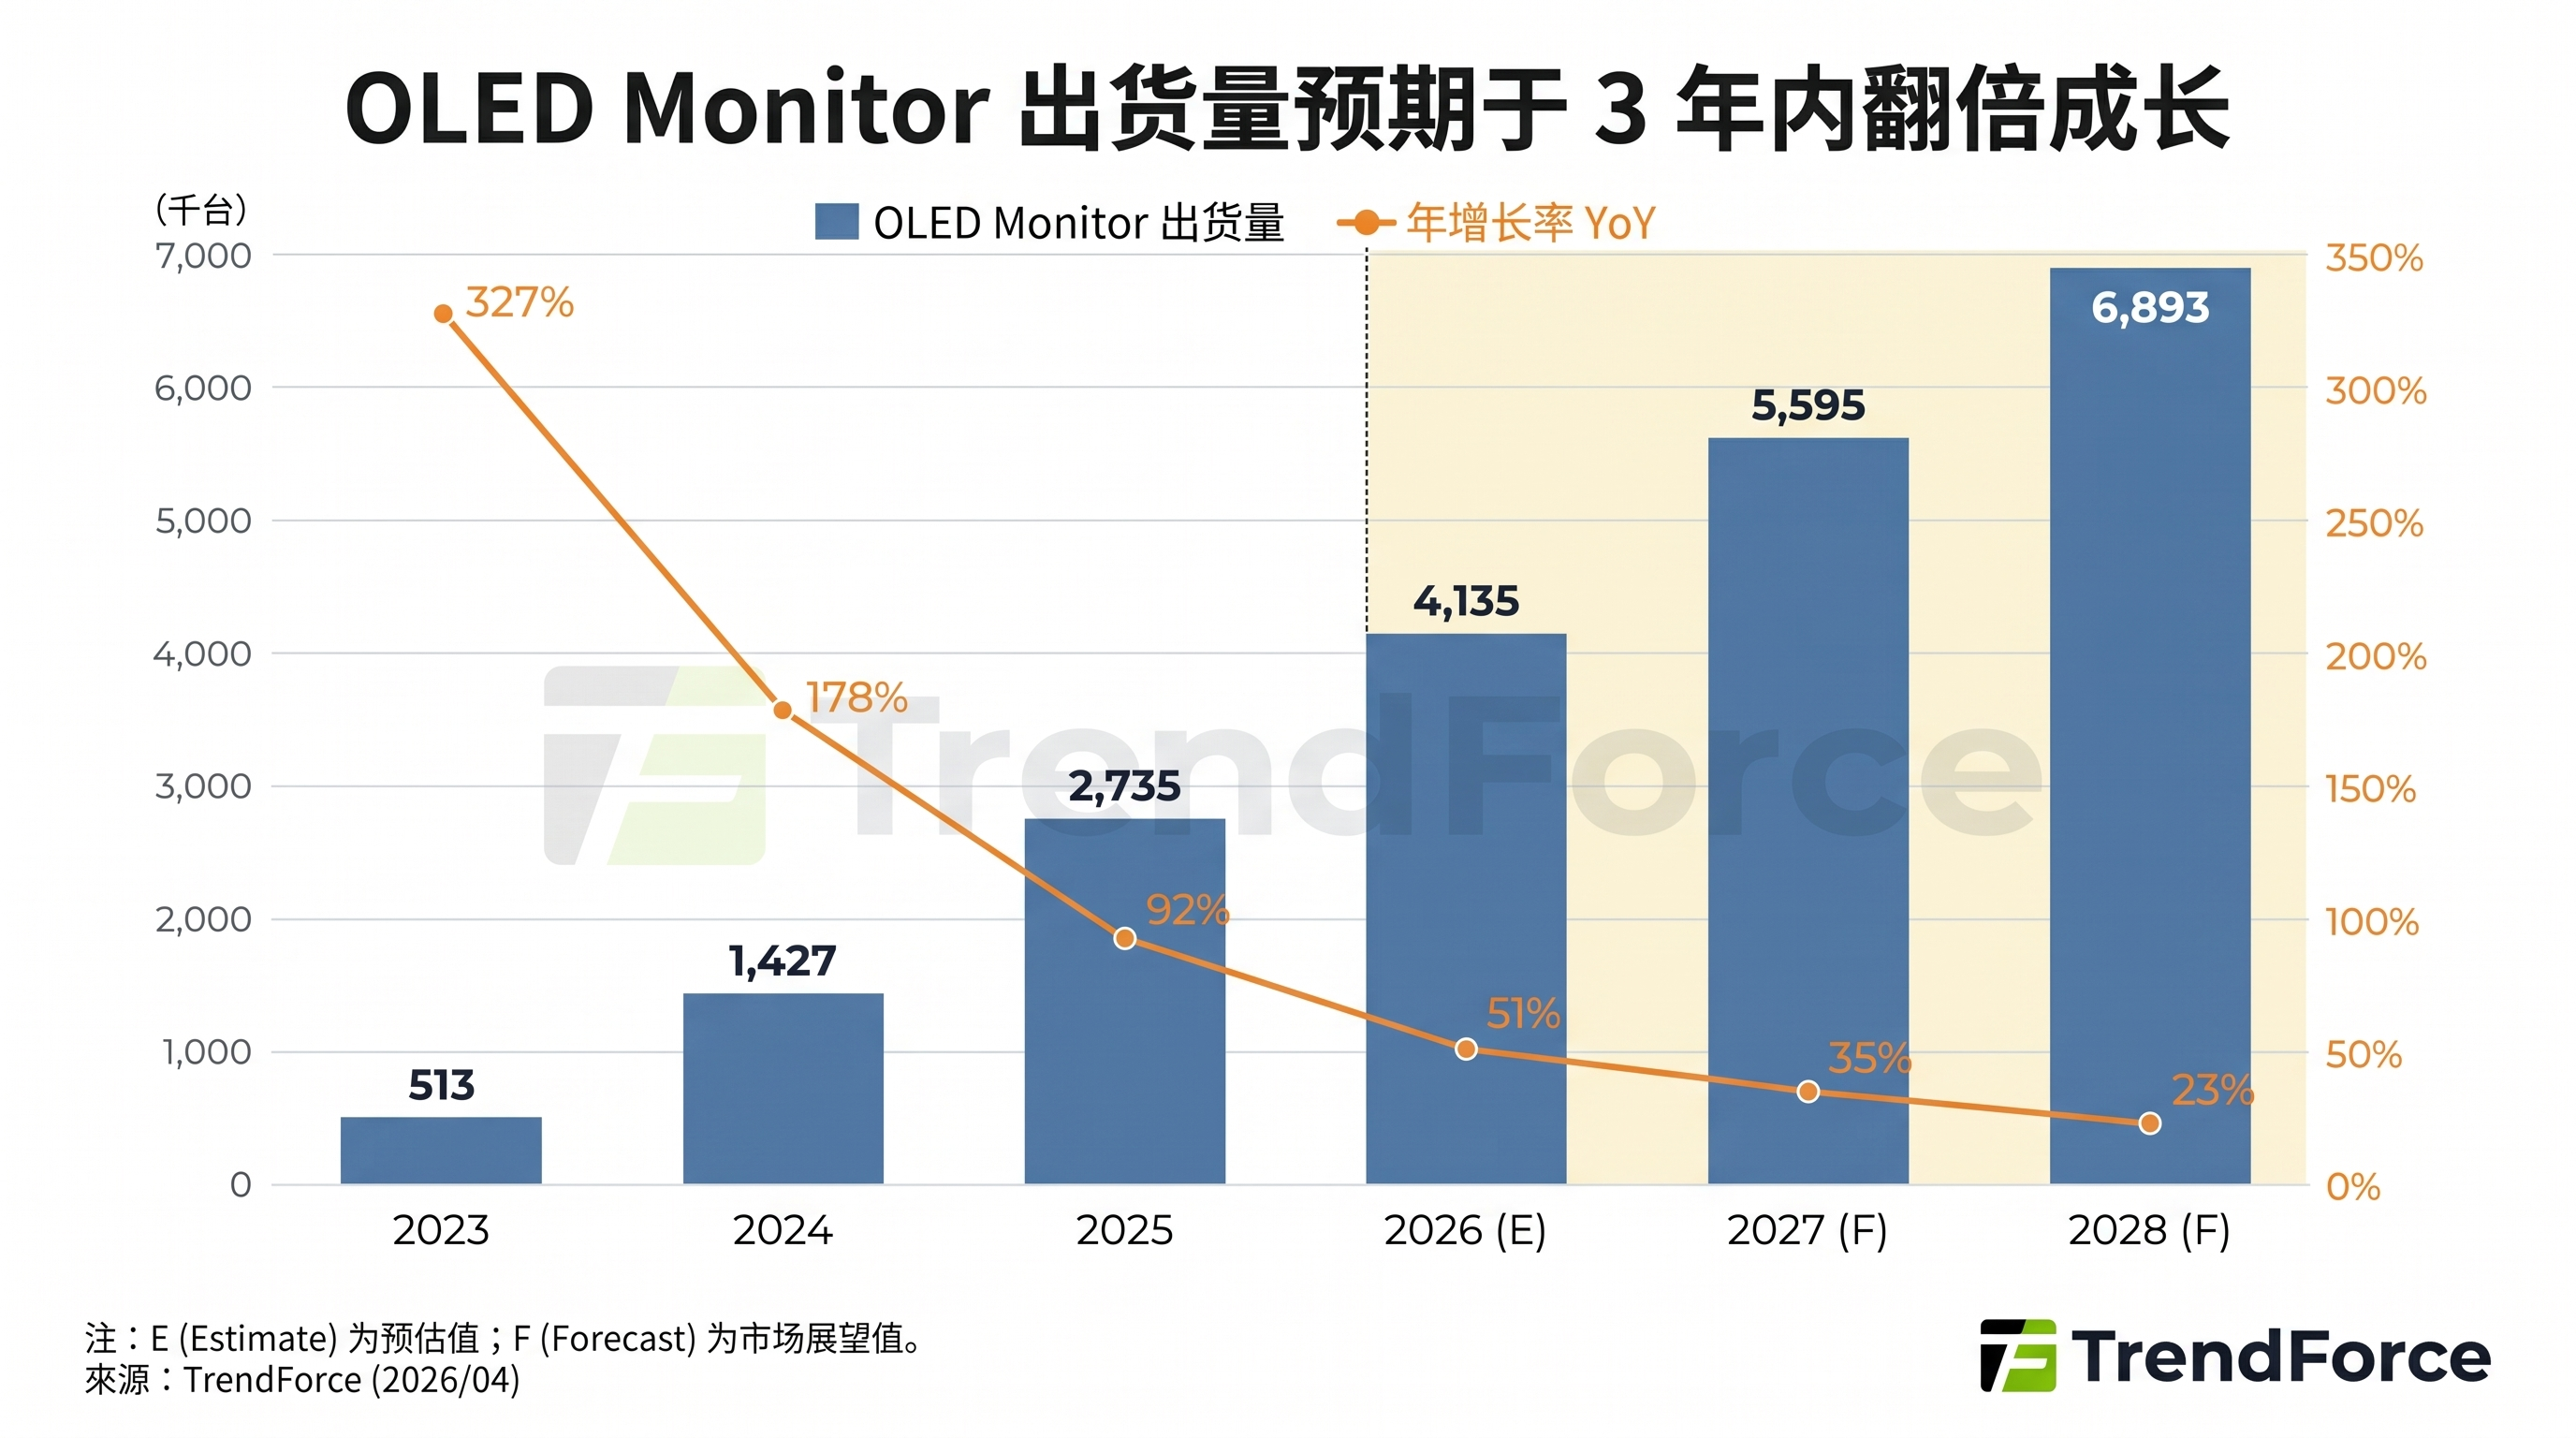 在渗透率方面,OLED 技术在显示器市场的占有率正加速提升。从 2022 年仅 0.1% 的起步阶段,到 2025 年已达 2.1%,TrendForce 预估至 2028 年将进一步成长至 5.4%。
图 2. OLED 显示器渗透率预估
品牌格局翻转,ASUS 登顶、MSI 追赶
在传统显示器获利空间逐渐缩小的状况下,OLED 显示器产品的出现,让品牌客户可以创造更多产品切入的空间。OLED 显示器的规格与画质表现可以对应到中高端市场,特别是近年需求相对热络的电竞市场,除了迎合玩家需求外,也帮助品牌客户在整体获利上获得更多改善。
OLED 显示器刚推出的前几年,仅有少数品牌客户较积极采用,如以高端种为主的 Dell(Alienware),或是以集团自家品牌采用为主的 Samsung 与 LG Electronics。近两年随着 OLED 面板供给持续扩大、市场接受度持续提升,可以观察到越来越多品牌客户开始扩大采用的态度,其中以华硕(ASUS)与微星科技(MSI)最为积极。
ASUS 与 MSI 都有强大的电竞产品线,通过与 OLED 面板规格的整合与导入,加速其能见度的提升,也带动出货量快速攀升。2025 年,ASUS 正式超越 Samsung,成为 OLED 显示器出货第一大品牌,以 21.6% 市占率居首,Samsung 以 19.3% 退居第二。
TrendForce 最新数据显示,2026 年 Q1,ASUS 市占进一步提升至 24%,Samsung 为 16.4%,出货年增 78%。
TrendForce 预估 2026 年 ASUS 仍将保持第一,Samsung 维持第二;MSI 的出货在过去几年快速窜升,预估在 2026 年将有机会站稳第三名的位置。
OLED 面板供给加速扩张
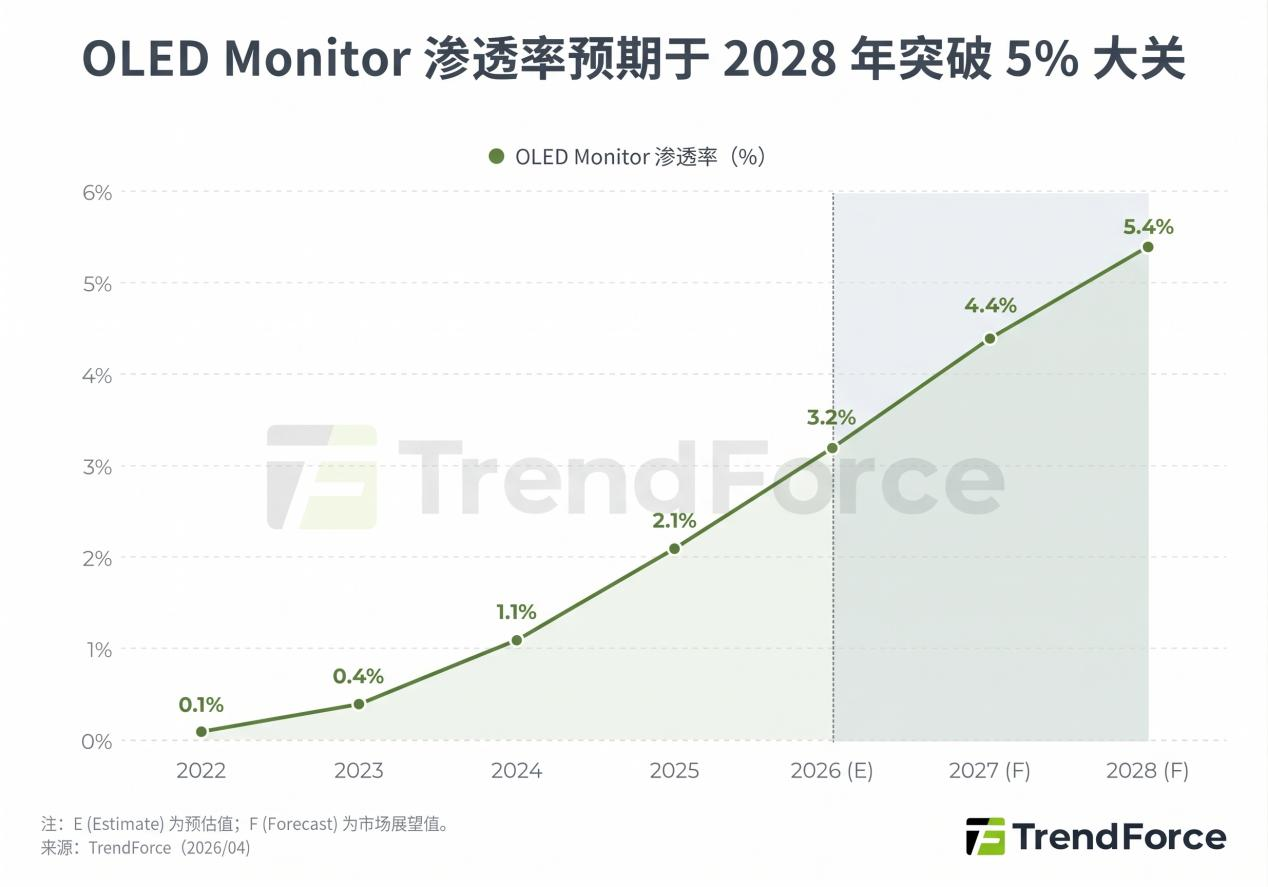
OLED 显示器面板市场正处于快速增长期。根据 TrendForce 研究,OLED 显示器面板出货量 2025 年达 3.3M,年增 72.2%;2026 年预计成长至 4.7M,年增 38.7%。连续两年的高速成长,主要受惠于 OLED 仍处于快速增长阶段,低基期效应显著放大短期成长率。
自 2027 年起,市场进入稳定扩张期,年增率预计在 25% 至 32% 之间窄幅波动,长期来看 2030 年出货量预估达 10.1M。OLED 技术在桌上型显示器市场的渗透率正持续攀升,成为高端市场的主流选择。
图 3. OLED 显示器面板出货规模预估
 值得注意的是,2030 年的成长率预计微幅回升至 31.6%,主要是除了三星显示(SDC)与乐金显示(LGD)之外,还有第三家潜在的供应商华星光电(TCL CSOT),预计 2027 年后其新增的 IJP OLED 8.6 代线将加入 OLED 显示器面板供应链,预期这将会带来额外的量体成长动能。
韩系面板厂主导供应,CSOT 入场成中长期变量
目前市场两大领先厂商 SDC 与 LGD 已将策略重心高度转向 OLED 显示器业务。SDC 2025 年出货达 2.6M 台,年增 82.4%,2026 年出货目标规划高达 4.2M 台。LGD 原先对业务重心是否重压在 OLED 显示器上态度较为保留,但随着 LGD 将开始收敛 LCD 显示器的业务,目前对 OLED 显示器态度也更为积极,2025 年出货 0.8M 台,2026 年目标规划达 1.5M 台。
除韩系面板厂外,CSOT 正积极投入 G8.6 喷墨印刷 OLED(IJP OLED)产线,预计于 2027 年第四季开始放量。CSOT 官方于 2026 年 5 月宣布 T8 项目提前完成上梁。
然而,相较于 SDC 的 QD-OLED 以及 LGD 的 WOLED,IJP OLED 技术仍有数个关键障碍需要克服:
- 良率:生产良率与韩系面板厂相比仍存在显著差距
- 材料效率:IJP 使用高分子发光材料,相较 SDC 与 LGD 使用的小分子材料,其发光效率目前处于劣势
- 材料供应:适用于 IJP 工艺的高性能可溶性 OLED 材料供应有限,且需与喷墨头特性高度匹配,功耗较高问题尚待材料端优化
若 IJP OLED 材料优化进度顺利,CSOT 预计年产能逾 2M,用以抢占 OLED 显示器面板市场。
品牌全面扩单,驱动需求成长
从客户端分析 2026 年 OLED 面板的成长来源,OLED 面板的出货表现将受惠于品牌端积极的采用策略。以主要厂商冠捷(TPV)为例,该公司已多次上修采购计划,预计 2025 年底全年采购量达 27.5 万片。进入 2026 年,TPV 预计将大幅增加 QD-OLED 的采用比例,根据市场情报显示,其年度 QD-OLED 面板采购目标将突破 60 万片。
除 TPV 外,联合创新(Innocn)与惠科(HKC)2026 年各自规划采购超过 30 万片 QD-OLED 面板;联想(Lenovo)与技嘉科技(GIGABYTE)也持续稳定增加 OLED 面板订单。
整体而言,ASUS、MSI、Samsung VD 等既有客户均在扩大 OLED 采购规模,品牌客户已成为今年 OLED 面板需求成长的动能来源之一。2026 年 OLED 显示器面板市场将呈现由品牌领军、多点开花的成长态势。
随着品牌采购重心向高端规格倾斜,加上供应链端的技术整合更加完善,TrendForce 预期这波由品牌客户发起的采购潮,将有效推动 OLED 技术在主流电竞及专业显示器市场的渗透率达到新高。各品牌持续扩大面板采购规模,也将成为未来数年 OLED 面板出货持续稳定扩张的基础。
规格与成本双轨推进
以 OLED 显示器面板的成本与获利性来看,对两间韩系面板厂而言,都持续处于获利的状态,相较于 OLED TV 面板,获利空间更多,这也是为何两间韩系面板厂都持续积极将更多产能转向生产 OLED 显示器面板,以改善整体大尺寸 OLED 业务的获利状况。
从规格趋势来看,过去 OLED 显示器尺寸多半以特殊长宽比大尺寸面板为主,如 34"、39"、49" 等,不过近两年开始陆续推出 31.5" 与 27" 等与 LCD 机种相符的尺寸规格,开始加速市场规模的扩大。TrendForce 预估 2026 年底至 2027 年初,韩系面板厂将推出 24.5" 产品,持续向中尺寸扩展,提供客户更多选择。
近两年韩系面板厂在 OLED 规格的架构上也持续作改善提升,包括 LGD 针对 WOLED 面板提出新的四层堆栈架构,或是 SDC 针对 QD-OLED 面板提出的五层堆栈架构,持续提升面板表现,特别是在亮度表现上,双双都迈向 4,000 nits 以上的水平。这一方面是在规格上持续进化,另一方面则是针对未来切进商务机种市场、需要改善商务机种寿命表现预作准备。
除规格进化外,韩系面板厂也正积极进行成本的优化以及规格的降低,包括零部件采用上的简化或取消,或是规格如亮度的下调,让一部分的低成本机种可以持续推广给不同的客群。近两年韩系面板厂的产线折旧也陆续告一段落,这意味着在成本与售价上有更多可以调控的空间,搭配其低成本机种的规划,有机会持续扩大其市场影响力与规模。
2026 年后:成长动能能否延续,取决于这两件事
OLED 显示器是近 5 年来在显示器市场中的一大亮点,成长动能快速,且客户接受度高。对韩系面板厂而言,在 OLED TV 于高端电视市场推广不易之下,将产品锁定在高端显示器市场,有助于去化产能并改善 OLED 产品线的获利水平。
OLED 显示器是否会面临来自 miniLED 相关技术产品的挑战,中长期的确值得关注,但短期内品牌客户仍对 OLED 相关产品抱持高度兴趣。虽然部分品牌开始评估 miniLED 相关技术在中高端显示器市场发展的可能性,但目前仍难以撼动 OLED 显示器在高端市场已建立起的形象与定位,短期内市场规模也不易追上。
就 OLED 的技术成熟度与市场动态来判断,2026–2027 年来自品牌端的需求依然蓬勃,供应链仍将被两家韩系面板厂主导。虽然新增产能有望为市场注入动能,但目前基于技术瓶颈,对于 CSOT 在 2027 年后的出货贡献仍保持审慎观察的态度。
整体 OLED 显示器市场的成长动能能否高于预期,将取决于韩系面板厂在产能扩张的节奏,以及陆系面板厂在良率提升与成本优化上的进展。
FAQ
Q1:OLED 显示器与 LCD 显示器相比有何优势?
OLED 显示器具备自发光特性,在对比度、反应速度及色彩准确性上优于 LCD,目前主要集中于中高端电竞及专业显示器市场。
Q2:2026 年 OLED 显示器面板出货量预测为何?
根据 TrendForce 研究,2026 年 OLED 显示器面板出货量预估达 4.7M,YoY 成长 38.7%。
Q3:哪些品牌是 OLED 显示器的主要出货品牌,面板采购谁在扩大?
目前 OLED 显示器出货以 ASUS、Samsung、MSI 为前三大品牌;面板采购端,2026 年品牌如 TPV、Innocn、HKC、Lenovo 的采购规模显著扩大,成为需求成长的主要动能。
Q4:CSOT 何时可能加入 OLED 显示器面板供应?
CSOT 的 IJP OLED G8.6 产线预计 2027 年第四季开始放量,但目前仍面临良率、材料效率及供应链配套等技术瓶颈,实际贡献时程仍需持续观察。
Q5:OLED 显示器会被 miniLED 取代吗?
短期内可能性不高。目前 miniLED 在中高端显示器市场仍难以复制 OLED 的品牌认知与市场定位,多数品牌客户仍以 OLED 为高端产品线的核心规格。