中系CSPs下修企业级SSD采购,加上消费性产品降规,NAND Flash将提前陷入供过于求、合约价转跌;DRAM虽仍供不应求,但价格涨幅逐季收敛,整体拖累2027年存储器产值成长动能明显放缓。
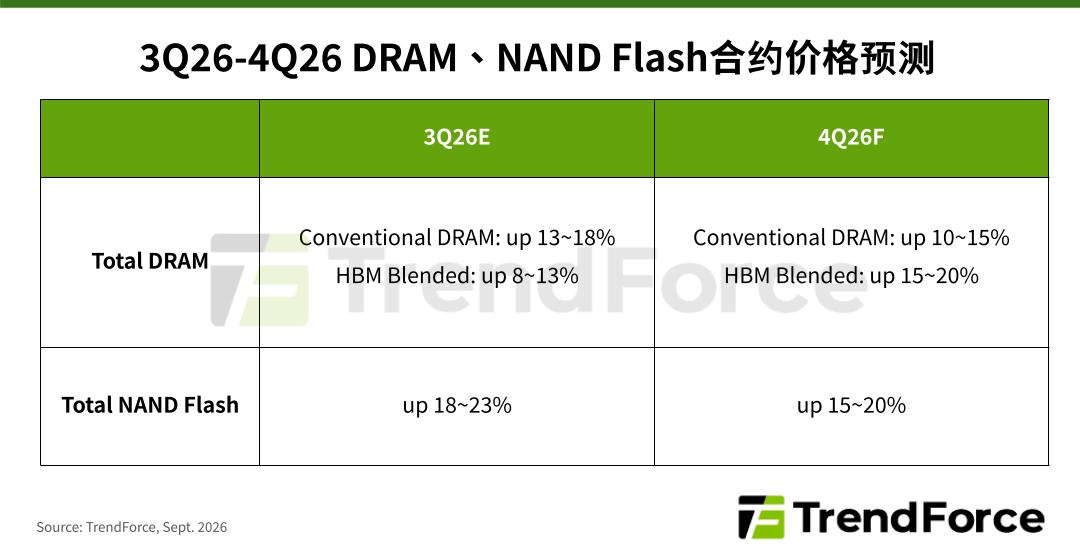
北美CSP完成长约后追加RDIMM订单,带动第三季DRAM营收大增,惟价格涨幅收敛。原厂库存低档,供给优先服务器,PC及手机出货受限。SK hynix市占大增,台系厂受惠成熟制程缺口。展望第四季,成长动能转向出货扩张,涨价空间受限。
2027年CSP对AI Server需求仍具支撑,自研ASIC与GPU并进,惟政策、NVIDIA变数与新平台递延等杂音,恐压抑成长动能;中国受制于GPU与HBM供给,成长相对保守。
Mobile DRAM合约议价陷入胶着,品牌端普遍采观望态度,现货买气也偏低迷。展望明年,原厂扩产与先进制程将推升供给;AI建置多已动工,HBM与服务器需求也稳健,因此供不应求的格局会延续,只是缺口收敛,合约价涨幅将逐季放缓。
大型CSP持续扩大资本支出,加上AI推论、Agentic AI与自研ASIC需求,推升AI服务器出货续创高;CPU供不应求,液冷渗透率同步提升。
服务器DRAM合约价上扬,各容量RDIMM涨幅不一;现货市场整体动能受限。SK hynix与Samsung财报显示DRAM量价齐升、获利扩大,HBM4放量且明年供给售罄,长约比重提高,DRAM订价与供货转向长约导向。
第四季Smartphone用Mobile DRAM合约价估持平至小涨、高档盘整。品牌库存达标、年底金流承压,拉货转保守;SK hynix与CXMT补涨有望收敛与Samsung价差。消费需求转弱致现货松动,惟AI排挤产能,合约价仍高档筑底。
本月服务器DRAM合约价商谈持续上涨,原厂藉产品与客户组合调整维持强势议价。惟买方需求加速转向中低容量模组,大容量模组溢价收敛,中国与北美市场冷热分歧延续。消费性品牌下修采购,原厂转产服务器DRAM;新兴CSPs整机需求亦扩大原厂客群。
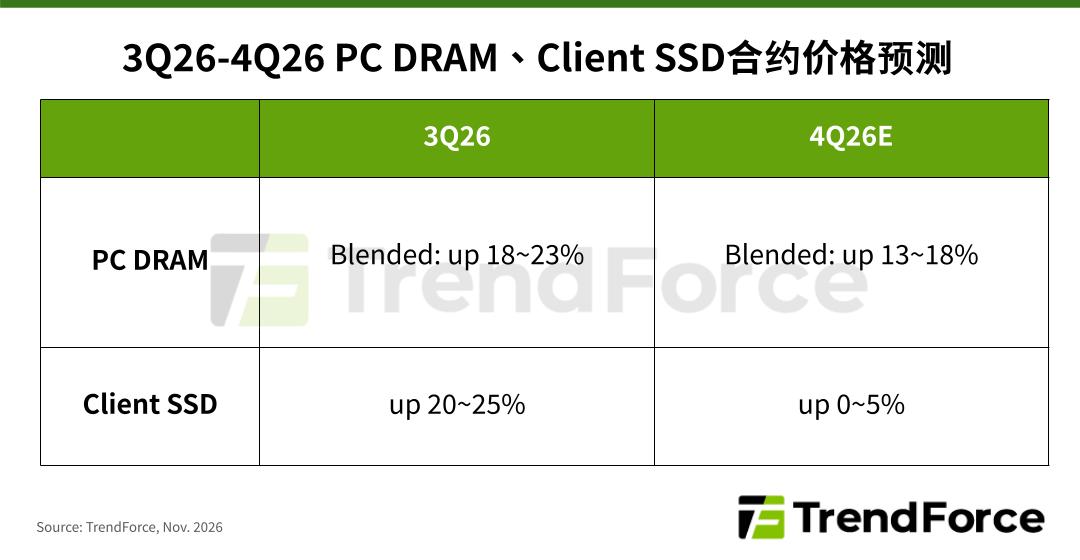
PC DRAM第四季合约价持续上涨但涨幅收敛,商谈气氛僵持。需求端笔电出货下滑、库存垫高,二线OEM扩大贴牌机种并转用降规颗粒,下修明年提货;供给端原厂缩减PC DRAM并转向服务器,供不应求格局延续,后续报价仍具上行空间。
产业资讯