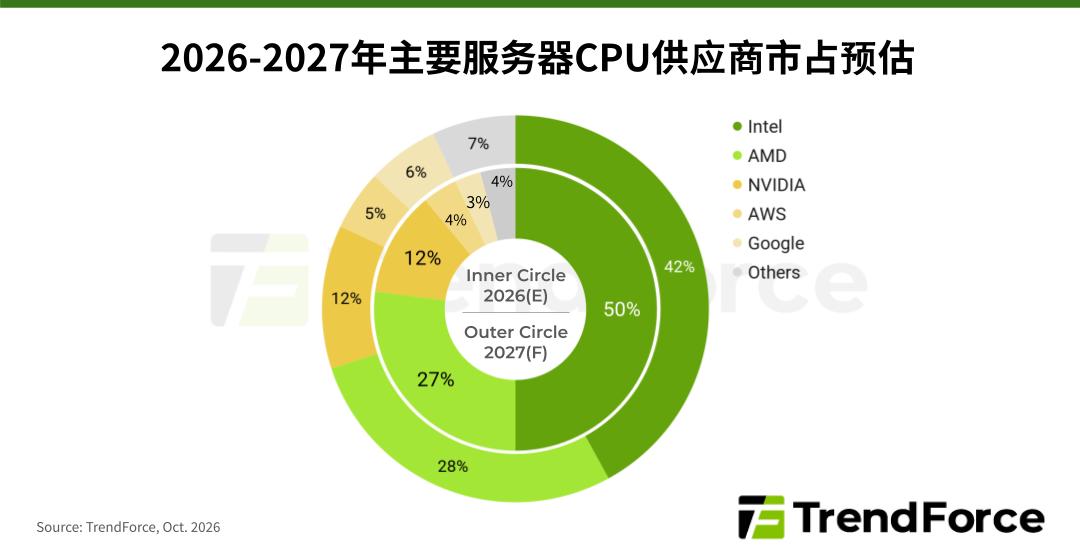
根据TrendForce集邦咨询最新MLCC产业研究,随着AI应用由模型训练走向推理与AI智能体,对CPU的需求量逐步提升。由于每颗CPU都需搭配电源模块与DDR5存储器,CPU主板与存储器模块周边的高容MLCC用量随之倍增,导致高容常规品供货尤为吃紧。在NVIDIA(英伟达)Vera Rubin 2026年第四季出货逐月放量,以及AMD(超威)MI450开始拉货高容特规品的情况下,ODM预期2027年第一、二季将是高端MLCC短缺较严重的时间点。
相较之下,因AI应用占据产能、推高存储器等零部件价格,终端售价走扬,消费电子需求持续承压。TrendForce集邦咨询调查,2026年第四季主要笔记本ODM的预测订单量平均年减10%~15%,手机品牌亦缩减中低端机种出货。10月上旬消费级中低容MLCC现货价下跌约5%,后续已暂时企稳,高端规格涨幅也开始收敛。AI规格仍然吃紧,缺口并延伸至光通信模块所需的通信用MLCC。
从成本面分析,材料与物流成本持续垫高,如日本9月进口物价指数年增24.5%,MLCC电极所需的镍、铜、银首当其冲。此外,Murata(村田)高层坦言现行产能“远远不足”,将提前扩产,但新产能最快2028年后才能释放。
TrendForce集邦咨询预估,高端MLCC缺口将延续至2027年上半年,定价主导权仍在卖方,即将于2026年11月启动的2027年第一季议价,日系厂商跟进SEMCO(三星电机)涨价的机率相对较大,其他厂商亦有望持续承接外溢的消费级订单。
若有兴趣进一步了解并购买 TrendForce 集邦咨询半导体相关研究报告与产业数据,请至 报告页面 查阅,或 Email (SR_MI@trendforce.cn) 洽询业务。