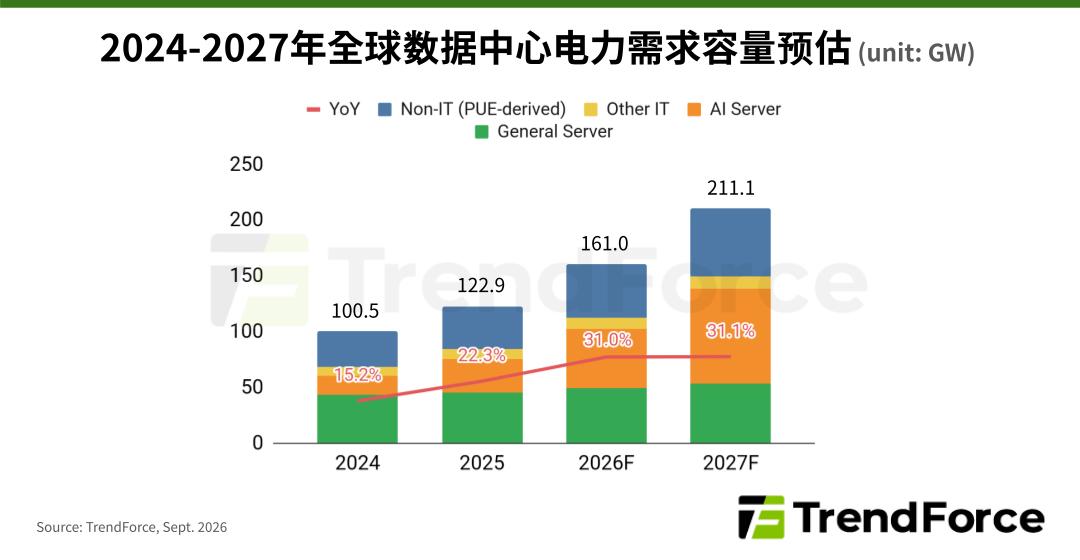
根据TrendForce集邦咨询最新AI Server产业研究,为满足骤增的AI应用需求,云端服务供应商(CSP)加速部署相关基础设施,TrendForce集邦咨询估算,2026年全球数据中心电力需求容量将达161GW,年增约31%,主要增长来源为AI Server,预估占整体需求容量达33.4%。
TrendForce集邦咨询将数据中心电力需求容量划分成四大来源,除了通用型Server(General Server)、AI Server、其他IT设备外,还有散热、供电系统等非IT设备。
观察近年全球数据中心电力需求容量变化,2025年已达122.9GW,估计2026年上升至161GW。预估2027年在CSP持续扩大资本支出,且整体Server出货量不减少的情况下,数据中心电力需求容量将保持30%以上的增速。
TrendForce集邦咨询表示,尽管数据中心机电效率的改善压低了每单位IT用电所带动的负载,但随着以AI Server为首的IT设备快速部署,以及非IT设备总需求容量同步成长,促使数据中心开始规划采用高压直流供电(HVDC),以优化整体供配电链路效率。
从整体数据中心电力需求容量占比的角度来看,AI Server的比重已从2025年近25%,成长为2026年的33.4%左右,预估2027年可能突破40%。相较之下,通用型Server的比重从过往约40%,下降至2027年的25.6%。
估计2030年数据中心电力供给、需求容量缺口达268GW
在数据中心用电需求不断成长的同时,电网的供电增速尚未跟上。据TrendForce集邦咨询估算,在2025年以前,电网可交付能力(Grid Deliverability)尚能满足数据中心的电力需求容量成长,但自2026年起,供需开始背离,2028年后明显放大;至2030年,预估全球数据中心电力需求容量将达490.7GW,在其他用电需求满足的前提下,电网可供数据中心使用的容量为222.6GW,供需缺口达268GW。
TrendForce集邦咨询分析,这一供需落差需分两个层面理解。第一,数据中心的电力需求除了由电网供应,也可能通过厂商的表后自建发电获得满足,但这部分不计入电网可供数据中心使用的容量,因此上述估计方法无法反映其填补缺口的作用,造成账面落差高于实际短缺。第二,电网并网与输配电建设的交付延期,则会造成实质的供电短缺。
以目前数据中心部署量最高的美国来看,预估在2028年以前,由于相当部分的数据中心用电是由厂商自建供电与既有机房承接,在国家电网排定的项目几乎都能准时通电。但2028年开始,电网交付递延的情况将更加明显,成为数据中心电力供给、需求容量落差加大的主因。从现有电网数据观察,至2030年为止,预估美国数据中心电力供给、需求容量落差将超过170GW。这个缺口后续能否通过表后自建供电、电网供电情况改善而缩小,仍待观察。
若有兴趣进一步了解并购买 TrendForce 集邦咨询半导体相关研究报告与产业数据,请至 报告页面 查阅,或 Email (SR_MI@trendforce.cn) 洽询业务。
相关文章
相关报告