SpaceX建置速度罕见,年底数据中心容量可望显著扩增,但现有许可仅支撑10 GW目标一小部分。表后电力与中期选举后的德州政策走向,将决定其能否缩小落差。
随着AI算力扩展,传统铜线因物理距离受限,促使机柜内铜缆结合跨柜光学的混合架构率先普及。推理需求进一步推升互连网络发展。尽管面临布建挑战,先进光学技术将逐步放量,成为突破传输瓶颈的关键。
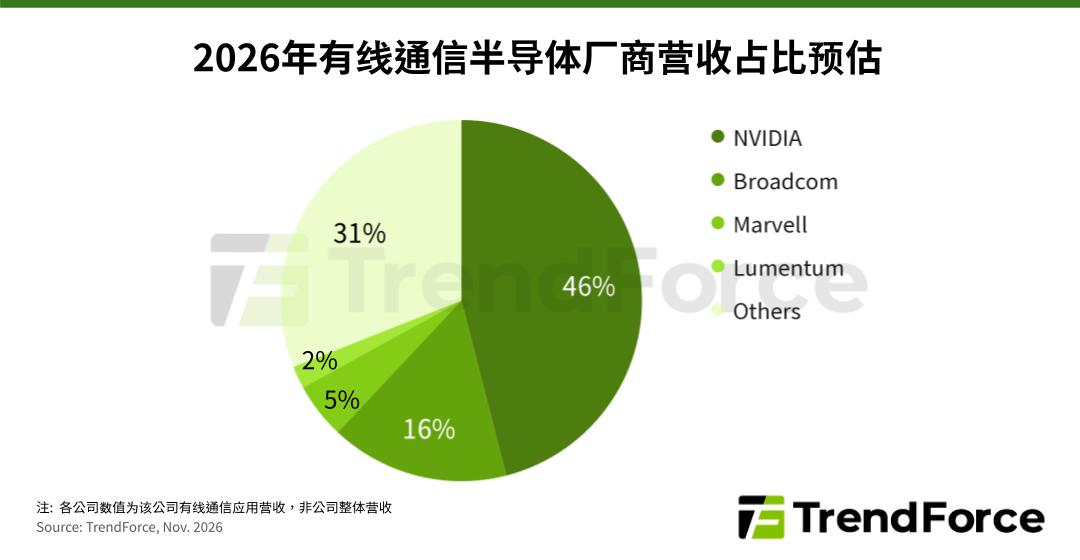
Marvell以全股票并购Lumentum,补足InP雷射光源,建立一电一光光引擎整合能力,与Broadcom形成对峙;交易预期旷日费时,中国监管与美中关系为主要变量。
该产品结合TrendForce针对AI市场供应链的长期调研基础,延伸针对最具成长力的云端服务供货商 (CSP)AI server中长期预估、全球数据中心建置分布、重要AI 基础设施包含Power, Thermal和Networking等提供更全面性的趋势预测观察。
Providing insights into the latest developments in optical interconnect technologies and their supply chains, with coverage including:
● CPO, NPO, and XPO technology developments.
● Key optical components, including VCSEL, CW-DFB LD, and EML.
● Optoelectronic semiconductors and emerging applications, including Micro LED CPO, VCSEL NPO, and SiPh NPO.
● Related materials, equipment, and supply chain developments.
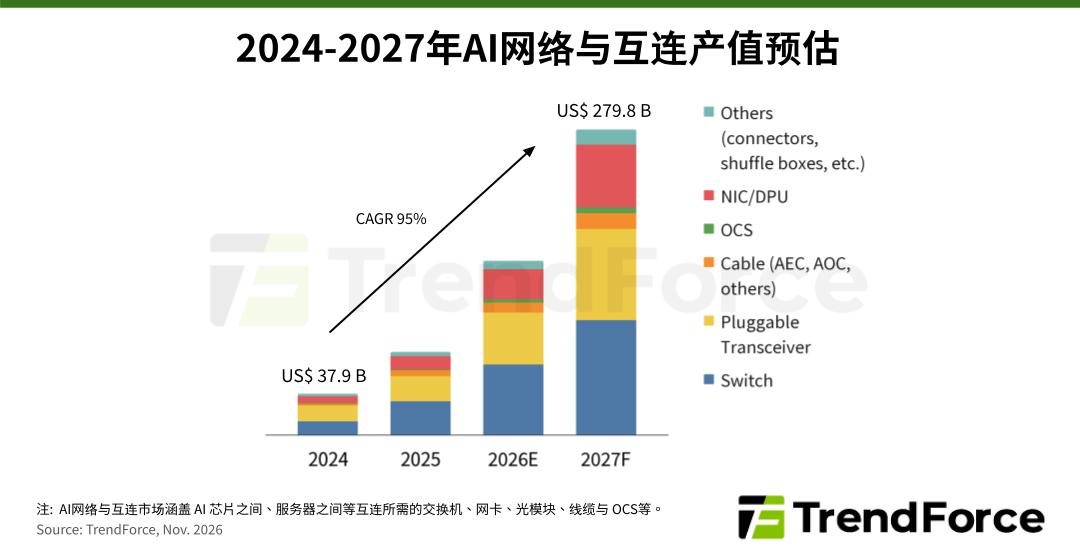
因 AI 服务器群集扩大与带宽需求飙升,AI 网通产值 2027 年将成长至 2,695 亿美元,24 至 27 年的年复合成长率高达 92%。成长重心自后端网络延伸至加速器高速互连与网卡,其中以加速器间互连的成长最为迅速。未来将由芯片平台组合左右市场价值分配,1.6T 光模组、CPO 与新型光学封装架构将持续重塑整体产业样貌。
美国超大规模云端业者持续全速扩建数据中心,惟地方与州层级政治反弹升温,期中选举恐推动更严格规范与审批延宕。TrendForce认为成本上升为基本情境,延宕风险主要集中于中长期规划项目。
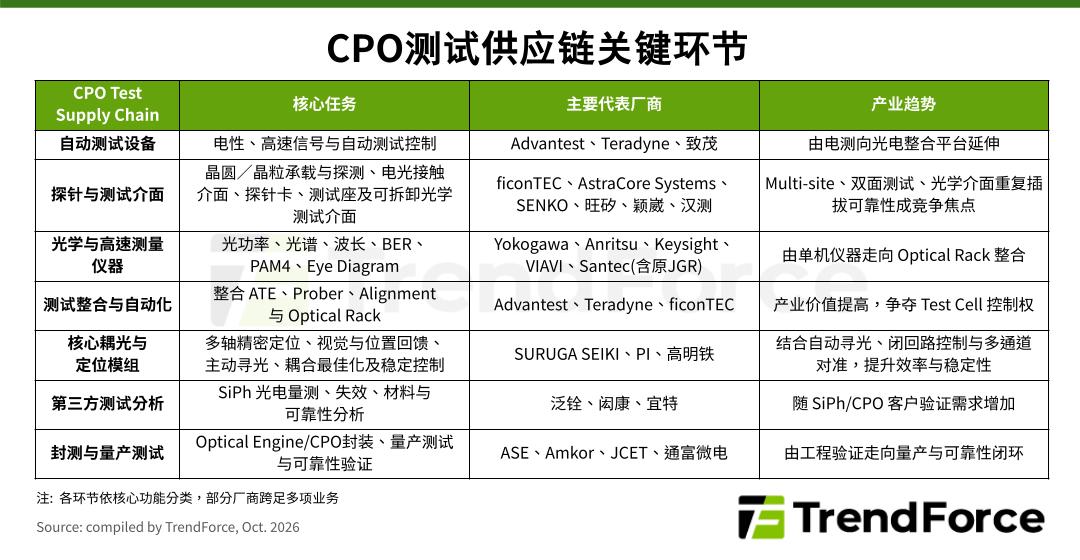
CPO已跨越可行性验证,量产瓶颈转向测试效率与成本控制。关键在于缩短测试时间、提升昂贵光学设备利用率,并解决晶圆级动态光学老化与高功率测试座等缺口。未来数年将是测试架构收敛与量产良率证实的关键期。
受惠AI数据中心与高速传输需求,各大云端业者积极锁定EML与CW-DFB LD产能,带动厂商扩产。市场呈现高度集中,美日供货商掌握主导权。业者同步提升InP晶圆片尺寸、高光学功率EML与CW-DFB LD,以纾解供需缺口。
五大美系CSP数据中心版图同步扩张,自建进度已追不上算力需求成长,租赁承诺规模显著攀升,扩张正式迈入自建与租赁双引擎并进阶段,外部开发商角色随之加重。