现阶段消费型存储器价格逼近买方承载极限,近期合约价微幅收高,且高低价差略有收敛。展望未来,受原厂产能转向先进产品影响,成熟产品供给持续收缩;加上服务器储存器件需求增强,市场供不应求缺口仍将延续,价格可望高档维持。
部分CSPs客户积极追加server DRAM采购,推动原厂库存降低并带动合约价上涨。现货市场因假期维持震荡。HBM挤压产能,导致各应用领域供给偏紧,PC、智能型手机及模组厂纷纷透过调整采购策略或调升库存应对成本与供货挑战。
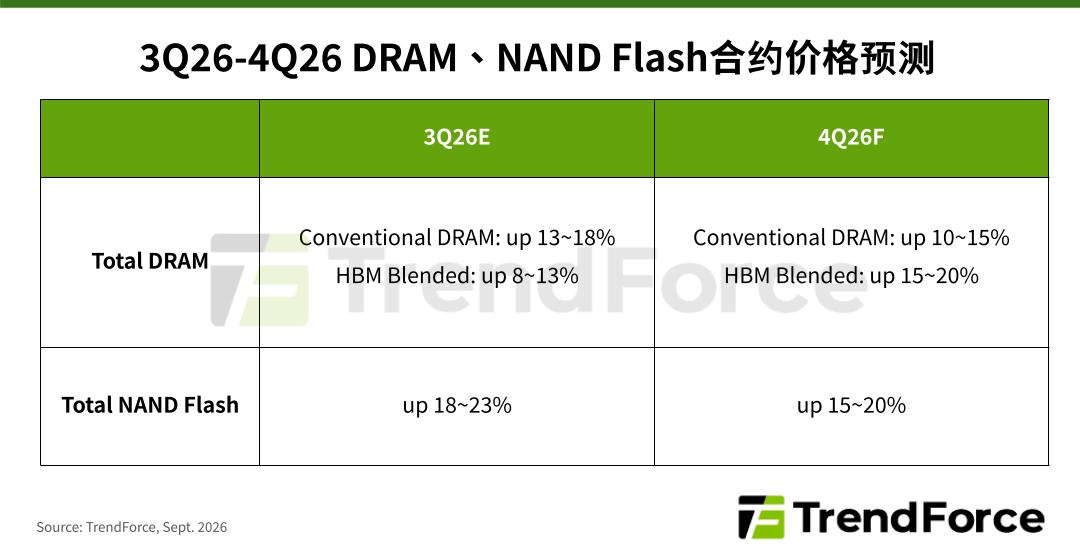
受CSP追加采购带动,4Q26 DRAM与NAND Flash合约价延续上涨,惟涨势由AI单引擎主导。原厂产能持续倾斜server与HBM,排挤消费性应用供给;消费端受成本转嫁冲击出货,仅维持最低采购,各品类涨幅明显分歧。
受新厂产能未到位、原厂优先配置HBM与server DRAM,加上CSP受AI基础建设带动追加采购,DRAM供不应求格局延续,TrendForce上修4Q26合约价涨幅预估;PC与server涨势最强,其余应用涨幅趋缓。
全球AI服务器需求延续强劲,CSP持续加码英伟达机柜拉货,Tier-2数据中心业者贡献度明显提升;Google、Amazon等加速自研ASIC布局,OEM厂中戴尔受惠新兴客户订单表现最突出。
AI基础建设推升server DRAM需求,消费性DDR合约价持续走强;PC与手机市场成本压力加剧,品牌调整料源策略,DRAM紧缺格局料延续至2027年。
因应人工智能代理算力建置与第三方委外需求,服务器出货量及处理器需求全面上修。全球存储器原厂在产能转向高带宽存储器且供给不足下,推动合约价格大幅上扬,高容量模组比重持续提升。买方为确保后续组装料源积极备货,供不应求情势预计延续至未来几年。
存储器价格飙涨引发提前购买,带动今年智能型手机生产短期回温,但前置效应将加剧明年市场恶化。受限于高基期与买方库存增加,第三季行动存储器合约价涨幅收敛,原厂产能转向服务器与高带宽存储器,预估年底价格进入高档盘整,明年供应持续紧缺。
2Q26 Server DRAM营收大幅季增53%达755.8亿美元。AI服务器推升128GB以上大容量RDIMM与DDR5需求,原厂库存探底带动价格季涨53-58%。预计供不应求与涨价趋势将延续至2027年。
存储器合约市场128GB模组溢价随需求调整而收敛;现货市场需求有限。客制化HBM(cHBM)透过base die逻辑化释放AI芯片空间并提升效能,惟面临散热、多源采购及高昂开发成本等挑战,采用者将集中于少数大型业者。
产业资讯