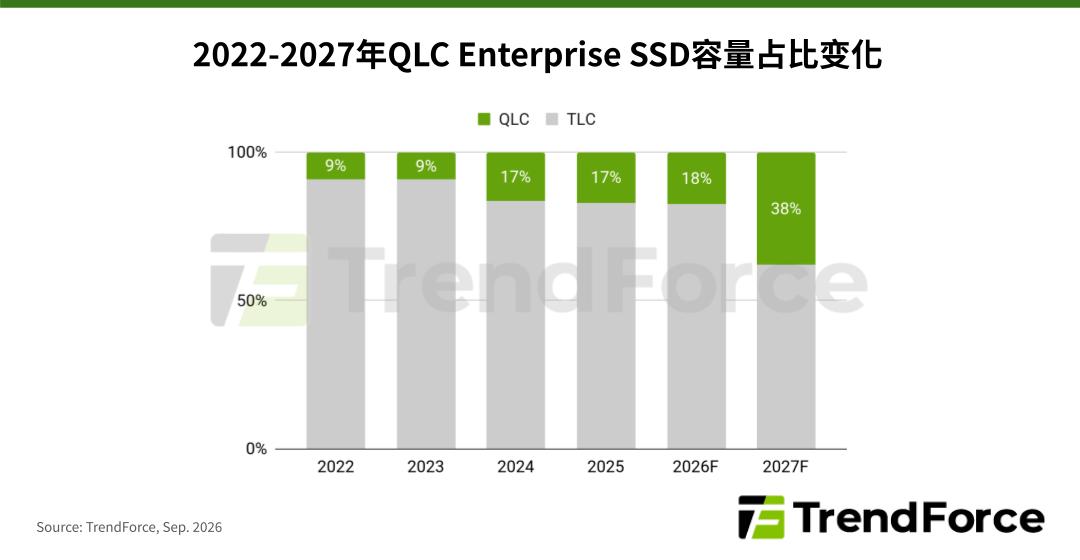
因应代理型AI发展带动KV快取需求暴增,云端服务业者采购转向高效能QLC固态硬盘。其高密度与低成本优势,结合「写少读多」的作业模式及新型注意力压缩机制,可有效克服容量瓶颈并降低硬件损耗,成为先进储存单元的主流配置。
华邦电以十多亿美元并购英飞凌NOR Flash与F-RAM事业,预计明年下半年交割。此举取得车用认证与高容量产品,合并市占率大幅提升并跃居全球第一,月产能大幅扩增,带动产业由多强并立转为单一龙头,强化车用与人工智能高阶市场布局。
2027年全球NAND市场迈入双轨时代,Enterprise SSD受AI云端需求推动持续上涨,消费级产品却因需求疲软与中国产能大量释放而价格承压,产业竞争格局面临根本性重组
合约端受北美CSP的QLC需求驱动,eSSD企业级价格具上行动能;现货市场买气低迷,成交清淡。AI终端储存需求虽有潜力,但存储器成本攀升推高售价,消费者趋向保守选配,容量升级动能遭到递延。
受人工智能与云端服务需求驱动,企业级储存产品供不应求,带动存储器平均售价与产业总营收大幅成长。相对地,消费性电子产品受到成本居高不下与备货策略转趋保守影响,需求表现疲软,使市场呈现结构性供需分化,未来涨势预计逐渐放缓。
NOR存储器因国际大厂转产高阶AI产品致供给收缩,加上服务器与车用需求暴增,迎来结构性失衡。业者扩产耗时且资源分流,高容量缺口难弭,带动价格持续上涨,此波获利周期预计延续至明后年。
品牌手机二度涨价抑制需求,致合约价转平;现货市场需求疲弱、报价续跌。NAND主控芯片转向客制化,从纯储存跨入运算与快取管理。在巨头推动CMX等架构下,NAND将分三阶段融入AI架构,成为缓解存储器成本与容量瓶颈的关键。
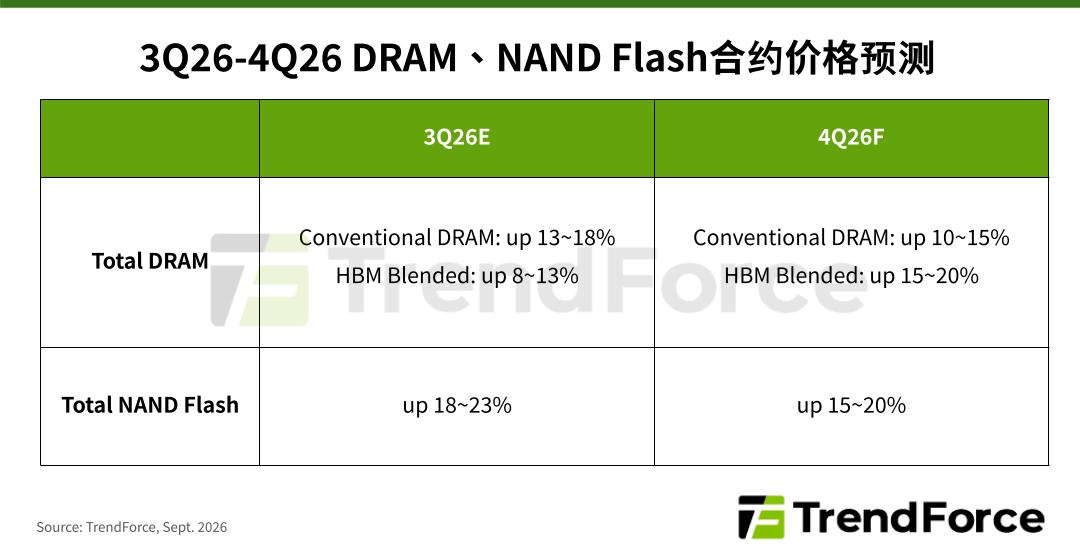
第三季存储器合约价因服务器与AI强劲需求而底定,消费端则呈价格折冲;现货市场则受终端需求疲软影响维持横盘。新技术HBF有望填补高带宽存储器与固态硬盘间的缺口,惟受限成本与技术门坎,智能型手机将局限于高阶机种,数据中心则需等待技术验证与规范普及。
AI Agent推升KV Cache与Token储存需求,使存储器架构重组。成本考虑驱使Token自高价HBM与DRAM下放至SSD。原厂积极推动HBF、SCM及SLC等新世代NAND应对寿命与延迟挑战,同时加剧晶圆消耗,布局先进产能成竞争关键。
受原厂产能倾斜影响,利基型NAND Flash供需失衡延续。SLC受刚性需求支撑维持温和上涨,惟涨幅较前月收敛;MLC则因买方成本压力达极限,涨势近乎持平,进入高档盘整期。展望后市,SLC续涨但增速放缓,MLC则趋向价格稳定。
产业资讯