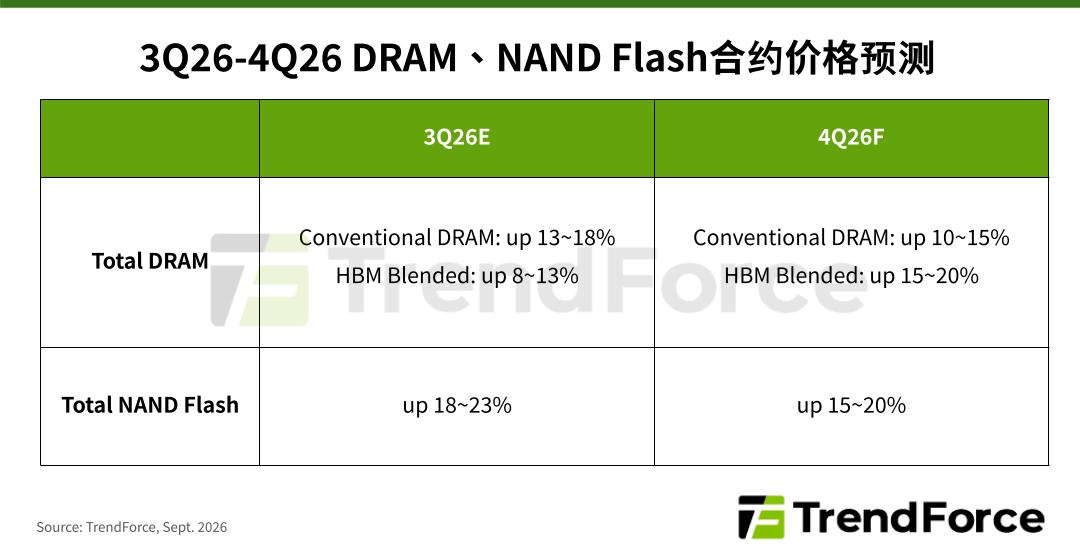
TrendForce指出,PC与Smartphone需求疲弱,中国AI商业模式未成形致Server SSD拉货保守;模组厂库存高涨降价求售,NAND Flash现货价急速走弱,需求仅剩北美CSPs支撑,短期仍缺乏止跌条件。
CSP资本支出激增引发AI变现疑虑,消费端合约价谈判胶着、现货买气疲弱;企业级SSD受AI需求支撑率先涨价。SK hynix与Samsung财报创高,看好Agentic AI驱动储存需求,加速先进制程并扩大长约,预期供不应求延续。
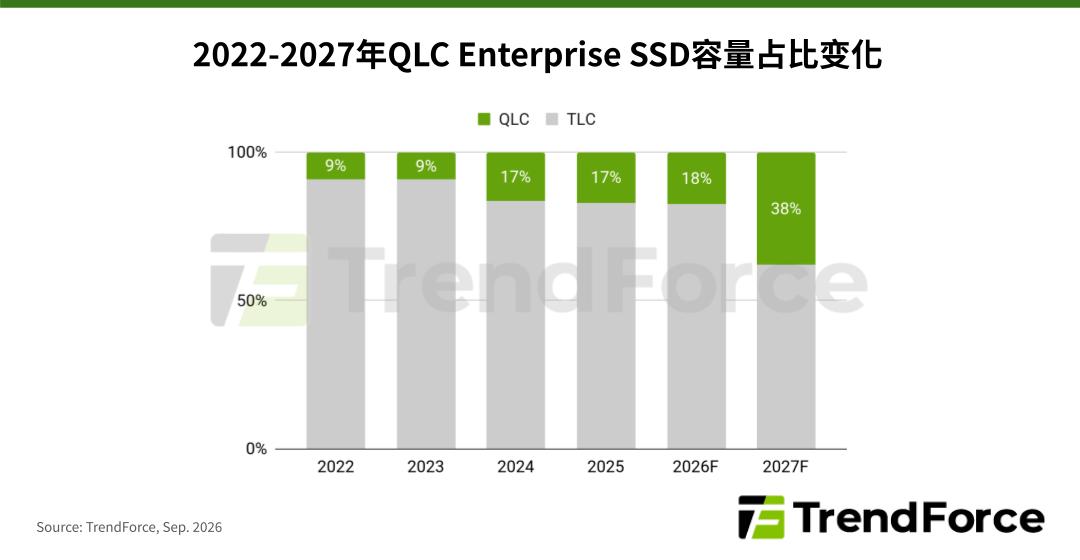
北美持续上修订单,原厂产能调整不及,推升企业级SSD合约价本季续涨,中国客户则抗拒涨价。展望明年,需求仅北美独强,加上长江存储抢市占,涨价阻力升高,高价恐压抑后续拉货;Agentic AI则带动HDD重启扩产。
本月NAND Flash利基型市场因产能持续向先进制程集中而走势分化。SLC受车用、网通及低轨卫星刚性需求支撑续涨,高容量涨势尤强;MLC则因报价过高且货源稀缺,客户加速转向SLC或TLC,价格高档持平,后市恐转向下修。
受消费端需求疲软与晶圆高价压抑,本月NAND Flash wafer合约价全面告别涨势,MLC、TLC、QLC各系列皆横盘持平,模组厂拉货意愿降至冰点、成交极度萎缩。MLC替代效应浮现,原厂高价策略遇瓶颈,后续价格修正风险持续累积。
本季client SSD合约价虽续涨,但涨幅明显收敛。PC终端需求疲弱、整机BOM成本垫高且库存待去化,买方抗价坚定。原厂产能续倾斜企业级SSD,并对小容量以价制量;中系与模组厂抢单,压抑整体均价。展望明年首季,淡季迭加新产能开出,价格将进入高档盘整。
终端疲弱拖累手机与PC合约议价,买卖双方持续拉锯;企业级SSD受AI需求带动,有望率先定价并大幅调涨。现货市场因手机品牌促销降价,卖方抛售加剧,价格明显下跌。原厂库存维持低档并掌握议价主导权;模组厂库存垫高、压力攀升;CSP拉货回归正常节奏。
4Q26终端成本触顶引发买方抵制,加上库存待去化与陆系业者权重提升,TLC eMMC与UFS涨幅收敛,MLC eMMC受替代效应首度回调;1Q27淡季将转为高档盘整,MLC下修压力加剧。
第四季smartphone与PC合约价涨幅可望收敛,现货市场因模组厂需求疲软维持盘整。随叠层效益递减,NAND竞争重点转向架构设计,hybrid bonding将控制电路与存储器分开制造,成为提升传输速度与成本竞争力的关键。
TrendForce上修美中主要CSPs资本支出预估。存储器合约价维持高档,支出占比将过半,原厂产能亦优先转向服务器产品;CSPs可望透过存储器分层、池化等架构调整平衡整体拥有成本。
产业资讯