4Q26终端成本触顶引发买方抵制,加上库存待去化与陆系业者权重提升,TLC eMMC与UFS涨幅收敛,MLC eMMC受替代效应首度回调;1Q27淡季将转为高档盘整,MLC下修压力加剧。
第四季smartphone与PC合约价涨幅可望收敛,现货市场因模组厂需求疲软维持盘整。随叠层效益递减,NAND竞争重点转向架构设计,hybrid bonding将控制电路与存储器分开制造,成为提升传输速度与成本竞争力的关键。
TrendForce上修美中主要CSPs资本支出预估。存储器合约价维持高档,支出占比将过半,原厂产能亦优先转向服务器产品;CSPs可望透过存储器分层、池化等架构调整平衡整体拥有成本。
Toshiba大举扩充菲律宾HDD产能,惟投资至产出需时,效益延后显现,为市场增添供给但难撼动格局。HDD竞争关键在单碟容量,Seagate凭全自研HAMR领先,可望超越WD成最大供货商;Toshiba仍停留MAMR,仅能以量取胜。
Micron财报强劲且展望乐观,AI数据中心、终端AI与实体AI推升高容量储存需求,数据中心SSD成NAND获利核心。原厂严控产能、扩建需时,供给吃紧延续、卖方主导价格;长约与客户预付款强化获利能见度,存储器景气循环波动可望被改写。
AI需求强劲推升HBM与服务器产品获利,排挤消费性产能,带动存储器合约价与营收爆发性成长。DRAM原厂大幅扩增资本支出建造新厂,供不应求将延续至后年;NAND Flash则因资源优先排给DRAM且受限于无尘室空间,投资意愿保守,仅靠技术升级带动位元成长。
存储器市场呈现双轨分化。云端与人工智能应用带动高效能储存需求强劲,原厂库存维持低档,卖方握有议价优势,企业级市场价格持续看涨。相对地,消费性终端需求低迷,买方观望气氛浓厚,现货价格盘整,品牌与模组厂则因秋季备货或资源交换而致库存攀升。
受消费终端疲弱影响,NAND Flash Wafer价格高档滞涨。虽然企业级需求受AI带动,但消费端库存积压,原厂透过搭售调适。买方追价意愿极低,仅个别规格微涨,整体横盘盘整,若消费去化持续不如预期,后市价格面临回调风险。
因原厂产能转向高层数制程,利基型NAND Flash价格仍高档震荡。受买方成本压力与供给差异影响,SLC小容量涨速明显放缓,高容量则获车用及网通刚性需求支撑维持动能;MLC因供给极度稀缺且价格逢天花板,整体陷入横盘盘整格局。
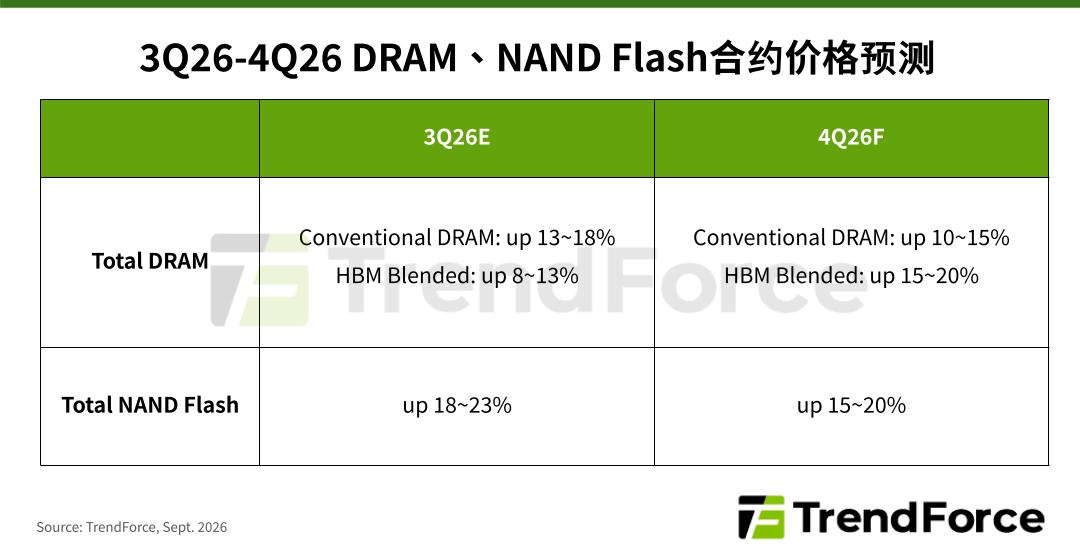
受CSP追加采购带动,4Q26 DRAM与NAND Flash合约价延续上涨,惟涨势由AI单引擎主导。原厂产能持续倾斜server与HBM,排挤消费性应用供给;消费端受成本转嫁冲击出货,仅维持最低采购,各品类涨幅明显分歧。
产业资讯