TrendForce上修美中主要CSPs资本支出预估。存储器合约价维持高档,支出占比将过半,原厂产能亦优先转向服务器产品;CSPs可望透过存储器分层、池化等架构调整平衡整体拥有成本。
在全球SSD终端价格表中, 集邦科技依照不同品牌、容量(从120GB 到 2048GB及以上)、使用接口( SATA3, PCIE 3.0,4.0,5.0)等项目区分产品别。
Toshiba大举扩充菲律宾HDD产能,惟投资至产出需时,效益延后显现,为市场增添供给但难撼动格局。HDD竞争关键在单碟容量,Seagate凭全自研HAMR领先,可望超越WD成最大供货商;Toshiba仍停留MAMR,仅能以量取胜。
Micron财报强劲且展望乐观,AI数据中心、终端AI与实体AI推升高容量储存需求,数据中心SSD成NAND获利核心。原厂严控产能、扩建需时,供给吃紧延续、卖方主导价格;长约与客户预付款强化获利能见度,存储器景气循环波动可望被改写。
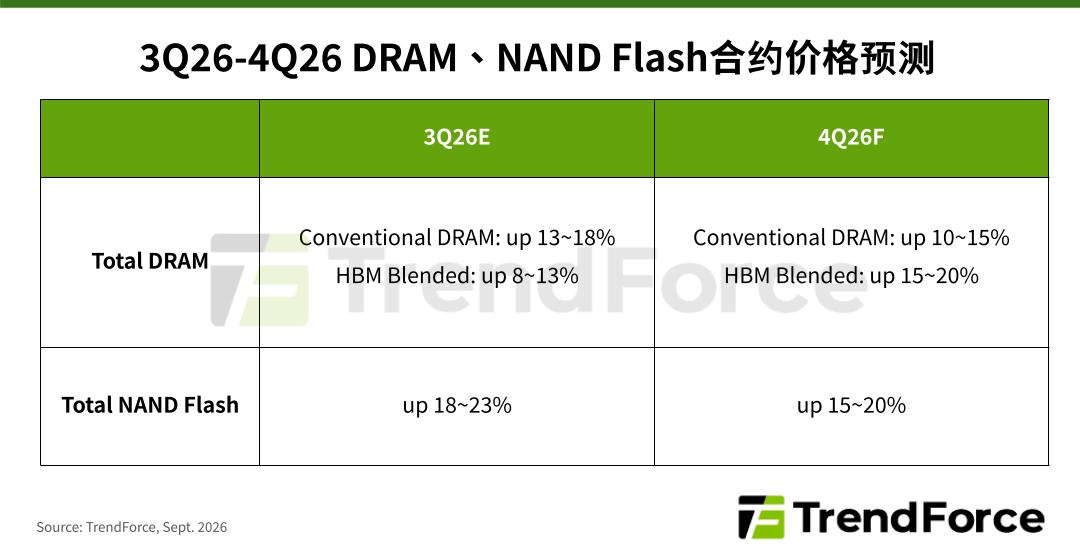
AI需求强劲推升HBM与服务器产品获利,排挤消费性产能,带动存储器合约价与营收爆发性成长。DRAM原厂大幅扩增资本支出建造新厂,供不应求将延续至后年;NAND Flash则因资源优先排给DRAM且受限于无尘室空间,投资意愿保守,仅靠技术升级带动位元成长。
该产品结合TrendForce在存储器领域的优势,延伸对server端的数个面向做研究调查,其中包含
1. CPU分布与竞争态势
2. 北美与中国地区cloud service provider对server采购量
3. storage出货预估
4. 本年度server出货动能预估
5. 关键server品牌代工厂分布
6. 对server DRAM采购量变化
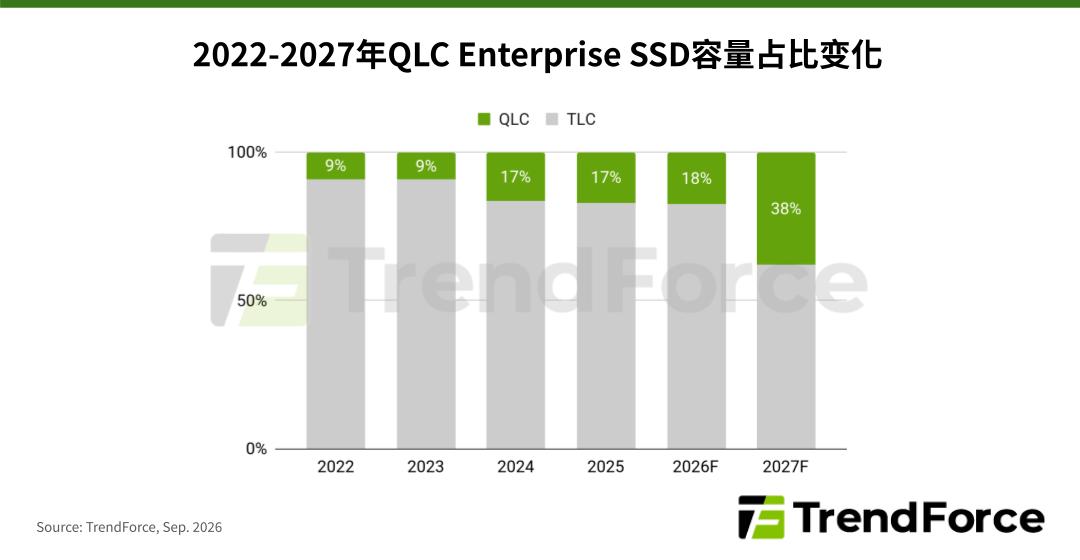
7. 对SSD采购量变化与规格及接口预估
8. Enterprise与hyperscaler分别对存储器消耗量占比。
本报告结合了TrendForce在内存产业的专业优势,聚焦于汽车应用领域,开展深入的市场研究与分析。
季度服务器DRAM供应商预测
季度需求预测
中国大陆季度服务器DRAM价格
中国大陆服务器DRAM渠道价格
季度企业级SSD供应商出货量
季度企业级SSD供应商出货形态
中国大陆季度企业级SSD(U.2)价格
中国大陆季度企业级SSD(M.2/EDSFF)价格
中国大陆季度HDD(U.2)价格
季度内存/闪存库存水平
存储器市场呈现双轨分化。云端与人工智能应用带动高效能储存需求强劲,原厂库存维持低档,卖方握有议价优势,企业级市场价格持续看涨。相对地,消费性终端需求低迷,买方观望气氛浓厚,现货价格盘整,品牌与模组厂则因秋季备货或资源交换而致库存攀升。
产业资讯